


Cơ sở pháp lý
Căn cứ theo Công văn 6436/CT-PC ngày 28/8/2026 của Cục Thuế, cùng với Nghị định 252/2026/NĐ-CP quy định về giao dịch điện tử trong quản lý thuế, các quy định này hướng dẫn người nộp thuế về việc thực hiện giao dịch điện tử với cơ quan thuế.
Nội dung chi tiết
Theo Công văn 6436/CT-PC 2026, người nộp thuế cần lưu ý hai điểm quan trọng khi thực hiện giao dịch điện tử với cơ quan thuế:
- Sử dụng và bảo vệ tài khoản giao dịch thuế điện tử: Người nộp thuế cần chủ động đăng ký và sử dụng các phương thức giao dịch điện tử theo quy định, bao gồm hệ thống thông tin quản lý thuế, Cổng thông tin điện tử của cơ quan thuế, Cổng Dịch vụ công quốc gia và các phương thức điện tử khác được pháp luật cho phép. Đồng thời, cần bảo vệ tài khoản, mật khẩu, chữ ký số và phương thức xác thực điện tử, không giao tài khoản cho người không có trách nhiệm.
- Thường xuyên kiểm tra thông báo của cơ quan thuế: Người nộp thuế nên hình thành thói quen kiểm tra định kỳ tài khoản giao dịch thuế điện tử, email, số điện thoại và ứng dụng thuế điện tử để không bỏ sót thông báo, yêu cầu, quyết định hoặc nghĩa vụ đến hạn. Việc kiểm tra không nên chỉ thực hiện khi đến kỳ khai hoặc nộp thuế mà cần chủ động rà soát hồ sơ còn thiếu, nghĩa vụ sắp đến hạn, khoản nợ, tiền chậm nộp và thông báo của cơ quan thuế.
Quy trình thực hiện
- Bước 1: Đăng ký tài khoản giao dịch thuế điện tử qua hệ thống thông tin quản lý thuế hoặc Cổng Dịch vụ công quốc gia.
- Bước 2: Sử dụng tài khoản đã đăng ký để thực hiện các giao dịch điện tử với cơ quan thuế.
- Bước 3: Thường xuyên kiểm tra tài khoản giao dịch, email và các thông báo từ cơ quan thuế.
- Bước 4: Thực hiện các nghĩa vụ thuế theo yêu cầu của cơ quan thuế thông qua giao dịch điện tử.
Lưu ý quan trọng
Người nộp thuế cần lưu ý rằng hồ sơ thuế điện tử và chứng từ điện tử có giá trị pháp lý như hồ sơ giấy khi đảm bảo tính toàn vẹn của thông điệp dữ liệu. Cần chuẩn bị đầy đủ tài liệu và thông tin cần thiết để thực hiện giao dịch điện tử một cách hiệu quả. Thời hạn thực hiện các nghĩa vụ thuế cần được theo dõi chặt chẽ để tránh rủi ro về nợ thuế và các khoản phạt liên quan.
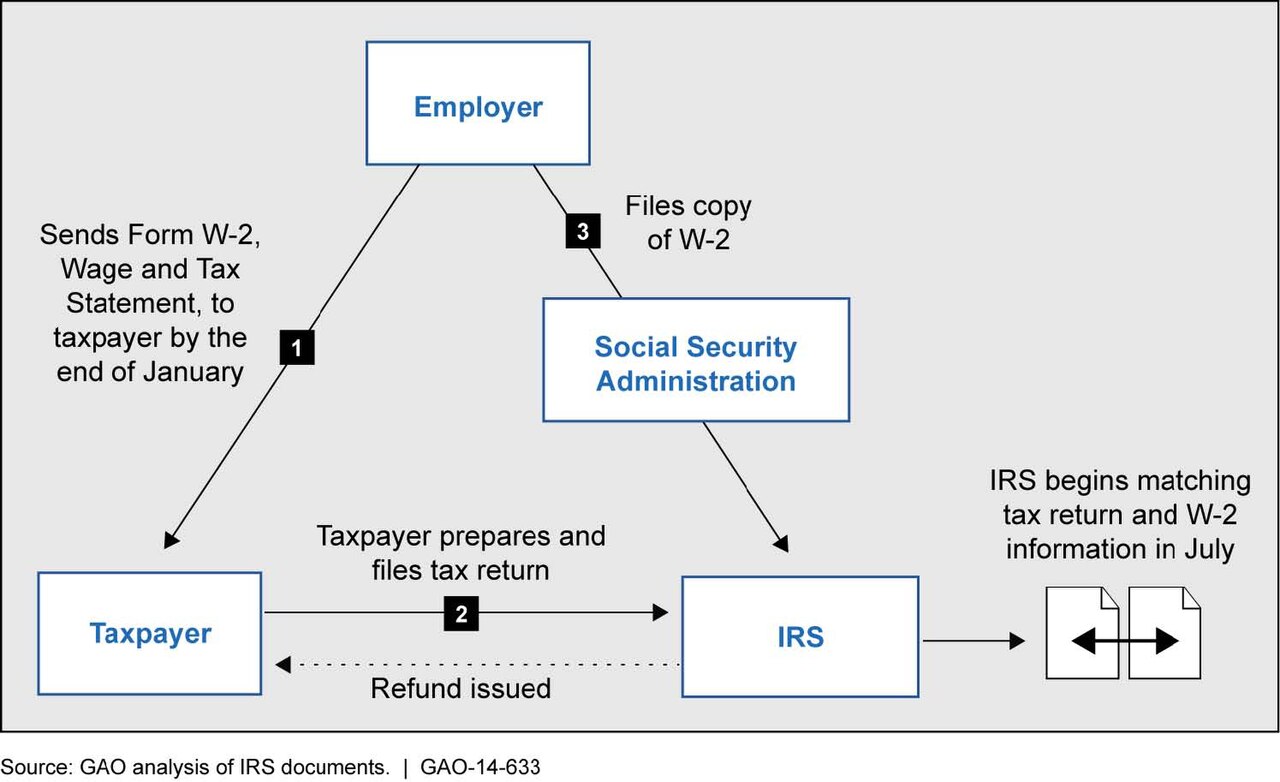 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Lưu ý quan trọng: Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


