


Căn cứ pháp lý áp dụng
Nội dung dưới đây được xây dựng dựa trên hướng dẫn tại Công văn 6436/CT-PC do Cục Thuế ban hành ngày 28/8/2026, đối chiếu với các quy định hiện hành tại Luật Quản lý thuế 2025, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC. Đây là những văn bản nền tảng điều chỉnh nghĩa vụ khai, nộp thuế của tổ chức, cá nhân sản xuất kinh doanh, từ việc xác định loại thuế phải kê khai cho đến thời hạn nộp hồ sơ và cách xử lý khi phát hiện sai sót.
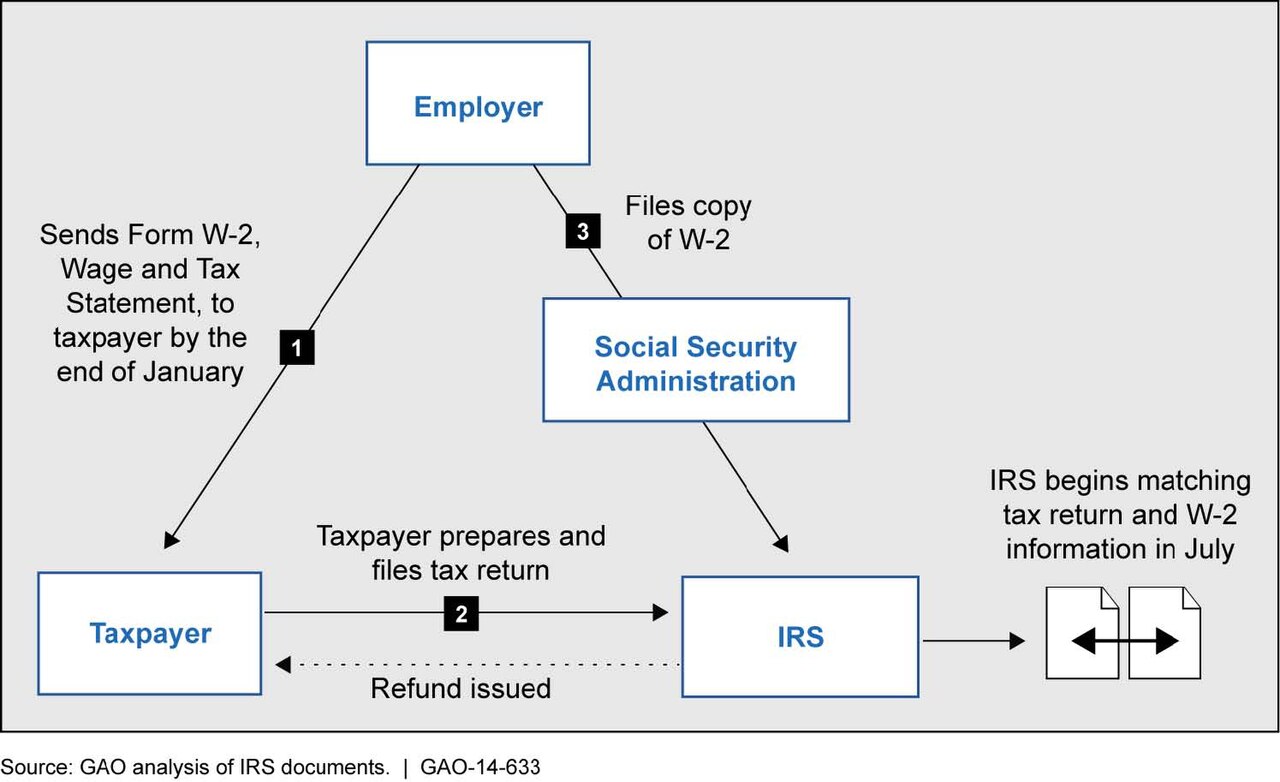 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Xác định đúng nghĩa vụ khai thuế trước khi thực hiện
Trước tiên, người nộp thuế phải chủ động rà soát để xác định chính xác các yếu tố cấu thành nghĩa vụ khai thuế của mình, gồm: loại thuế phát sinh theo hoạt động kinh doanh thực tế, phương pháp tính thuế áp dụng, kỳ tính thuế, thành phần hồ sơ cần chuẩn bị, hình thức nộp hồ sơ (trực tiếp, qua bưu điện hay điện tử) và mốc thời hạn tương ứng. Việc khai thuế phải tuân theo trình tự, thủ tục được quy định tại Chương III Thông tư 89/2026/TT-BTC. Đây là bước nền tảng vì mỗi loại hình kinh doanh, mỗi sắc thuế có yêu cầu khai báo khác nhau; xác định sai ngay từ đầu dễ dẫn đến khai thiếu, khai nhầm mẫu biểu hoặc nộp hồ sơ không đúng kỳ.
Phân biệt trường hợp không phát sinh số thuế phải nộp và trường hợp được miễn nộp hồ sơ khai thuế
Một nhầm lẫn khá phổ biến là cho rằng kỳ tính thuế nào không có số thuế phải nộp thì đương nhiên không cần nộp tờ khai. Trên thực tế, đây là hai khái niệm khác nhau: việc trong kỳ không phát sinh nghĩa vụ nộp thuế không đồng nghĩa với việc được miễn nộp hồ sơ khai thuế của kỳ đó. Người nộp thuế chỉ được miễn nộp hồ sơ khai thuế khi thuộc các trường hợp cụ thể được liệt kê tại Điều 11 Nghị định 252/2026/NĐ-CP. Ngoài những trường hợp này, dù số thuế phải nộp bằng không, người nộp thuế vẫn phải hoàn tất và nộp tờ khai đúng thời hạn, nếu không sẽ có nguy cơ bị xử lý vi phạm về thủ tục khai thuế.
Thời hạn khai thuế theo từng hình thức kê khai
Thời hạn nộp hồ sơ khai thuế được ấn định cụ thể tại Điều 10 Nghị định 252/2026/NĐ-CP, tương ứng với từng phương thức khai: khai theo từng lần phát sinh nghĩa vụ thuế, khai theo tháng, khai theo quý và khai theo năm. Mỗi hình thức có mốc thời hạn riêng, người nộp thuế cần theo dõi sát để không bỏ lỡ, bởi nộp chậm hồ sơ khai thuế — kể cả khi không có số thuế phải nộp — vẫn có thể bị xử phạt theo quy định về vi phạm hành chính trong lĩnh vực thuế.
Chủ động khai bổ sung khi phát hiện sai sót
Trường hợp sau khi đã nộp hồ sơ khai thuế mà người nộp thuế phát hiện có sai sót, thiếu sót về số liệu hoặc thông tin kê khai, cần chủ động thực hiện thủ tục khai bổ sung theo đúng quy định pháp luật, thay vì chờ đến khi cơ quan thuế phát hiện. Việc tự giác điều chỉnh kịp thời không chỉ giúp đảm bảo tính chính xác của hồ sơ thuế mà còn là căn cứ để được xem xét áp dụng chính sách xử lý phù hợp, thuận lợi hơn so với trường hợp bị cơ quan thuế thanh tra, kiểm tra phát hiện sai phạm.
Quy trình khai thuế đầy đủ và đúng hạn
Để đảm bảo tuân thủ đầy đủ các quy định nêu trên, người nộp thuế có thể thực hiện theo trình tự sau:
- Xác định nghĩa vụ thuế: Căn cứ vào ngành nghề, quy mô và hình thức hoạt động sản xuất, kinh doanh thực tế để xác định các loại thuế và nghĩa vụ khai thuế tương ứng phải thực hiện.
- Chuẩn bị hồ sơ: Tập hợp đầy đủ chứng từ, số liệu và lập hồ sơ khai thuế theo đúng mẫu biểu, quy định riêng của từng sắc thuế.
- Nộp hồ sơ đúng hạn: Gửi hồ sơ khai thuế tới cơ quan thuế quản lý trực tiếp trong đúng thời hạn quy định, tương ứng với kỳ khai theo lần phát sinh, tháng, quý hoặc năm.
- Khai bổ sung khi cần thiết: Nếu phát hiện sai sót sau khi đã nộp hồ sơ, khẩn trương lập và nộp hồ sơ khai bổ sung để điều chỉnh kịp thời, tránh để sai sót kéo dài.
Một số lưu ý khi thực hiện nghĩa vụ khai thuế
Người nộp thuế không nên tự suy diễn rằng cứ không phát sinh số thuế phải nộp thì không cần nộp hồ sơ khai thuế, vì điều này chỉ đúng trong những trường hợp được pháp luật quy định cụ thể. Bên cạnh đó, cần nắm chắc thời hạn khai thuế áp dụng cho từng kỳ tính thuế của mình, đồng thời chuẩn bị đầy đủ, chính xác hồ sơ và tài liệu liên quan theo đúng quy định hiện hành, nhằm hạn chế rủi ro pháp lý, tránh bị xử phạt hoặc phải giải trình với cơ quan thuế do khai, nộp thuế không đúng thời hạn.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


