


Cơ sở pháp lý
Chính sách “thuế 75%” mà Tổng thống Pháp khi đó là ông François Hollande đưa ra được xây dựng trên cơ sởHiến pháp Pháp và phán quyết của Hội đồng Hiến pháp (Conseil constitutionnel) công bố ngày 29/12.
- Phán quyết của Hội đồng Hiến pháp: bất chấp làn sóng phản đối mạnh mẽ của giới lãnh đạo doanh nghiệp và những người thu nhập cao — thậm chí có tình trạng xuất ngoại để tránh “siêu thuế” — Hội đồng Hiến pháp vẫn chấp nhận đề xuất thuế gây tranh cãi này và khẳng định chính sách thuế hoàn toàn phù hợp với Hiến pháp quốc gia.
- Cơ chế áp dụng: mức thuế 75% không đánh hoàn toàn vào cá nhân người thu nhập cao. Doanh nghiệp sẽ phải trả 50% thuế cho những khoản lương trên 1 triệu Euro, cộng thêm các khoản thuế và phí khác để thành 75%.
- Ràng buộc về thời hạn: khoản thuế này bị giới hạn ở mức 5% thu nhập doanh nghiệp và được áp dụng trong năm 2014, trước khi kết thúc năm 2015.
- Mục đích của chính sách: tìm kiếm sự đóng góp của người giàu nhằm giúp đất nước vượt qua cơn khủng hoảng tài chính, đồng thời khuyến khích các doanh nghiệp tiết chế việc trả lương khủng cho giới điều hành.
- Bối cảnh gánh nặng thuế: Pháp được xem là một trong những quốc gia có gánh nặng thuế lớn nhất trong các nền kinh tế phát triển; thuế cao đánh vào tài sản và lãi đầu tư bị cho là nguyên nhân dẫn đến tình trạng trốn thuế và đầu tư èo ọt.
- Cam kết ổn định chính sách: làn sóng phản đối quyết định tăng thuế khủng đã buộc Tổng thống Hollande đưa ra cam kết ổn định hiện trạng thuế từ năm 2015.
Nội dung tổng hợp từ thông tin báo chí quốc tế; tra cứu văn bản quy phạm pháp luật tại vanban.chinhphu.vn.
Nội dung chi tiết
Bất chấp làn sóng phản đối mạnh mẽ của giới lãnh đạo doanh nghiệp và những người thu nhập cao, thậm chí tình trạng xuất ngoại tránh “siêu thuế” của giới giàu có, Hội đồng Hiến pháp vẫn chấp nhận đề xuất thuế gây tranh cãi này từ chính Tổng thống Hollande.
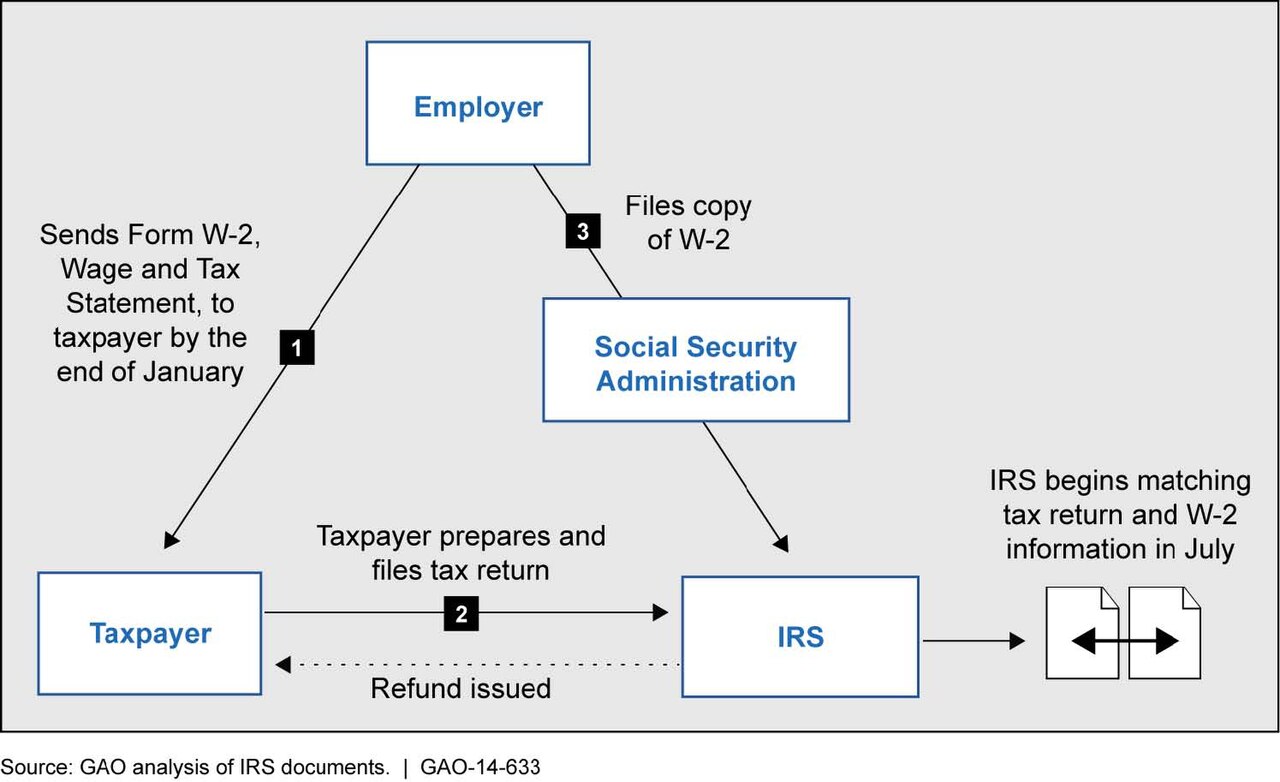 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Trong phán quyết công bố ngày chủ nhật (29/12), Hội đồng khẳng định chính sách thuế lần này hoàn toàn phù hợp với Hiến pháp quốc gia. Theo đó, mức thuế 75% không đánh hoàn toàn vào cá nhân người thu nhập cao, mà doanh nghiệp sẽ phải trả 50% thuế cho những khoản lương trên 1 triệu Euro, cộng thêm các khoản thuế và phí khác để thành 75%. Khoản thuế này — giới hạn ở mức 5% thu nhập doanh nghiệp — được áp dụng trong năm 2014 và trước khi kết thúc năm 2015.
Trên thực tế, mục đích của chính sách thuế này là tìm kiếm sự đóng góp của người giàu nhằm giúp đất nước vượt qua cơn khủng hoảng tài chính vừa qua, đồng thời khuyến khích các doanh nghiệp tiết chế việc trả lương khủng cho giới điều hành.
Pháp hiện được xem là một trong những quốc gia sở hữu gánh nặng thuế lớn nhất trong các nền kinh tế phát triển. Thuế cao đánh vào tài sản và lãi đầu tư bị cho là nguyên nhân dẫn đến tình trạng trốn thuế, đầu tư èo ọt tại nền kinh tế chập choạng này. Chính phủ đương thời khẳng định không có sự gia tăng đột biến về tình trạng trốn thuế kể từ khi nắm quyền như truyền thông đưa tin. Tuy vậy, làn sóng phản đối quyết định tăng thuế khủng đã buộc Tổng thống Hollande đưa ra cam kết ổn định hiện trạng thuế từ 2015.
Thách thức khác cũng ập đến với Tổng thống đương nhiệm khi số liệu nghiên cứu mới nhất cho thấy số lượng người thất nghiệp tăng vọt trong tháng 11: số lượng người tìm kiếm việc làm tăng 17.800 lên 3,29 triệu người sau khi giảm 20.500 vào tháng 10, nâng tỷ lệ thất nghiệp gần chạm kỷ lục — phản lại lời hứa của Tổng thống về việc khống chế tình trạng thất nghiệp đến cuối năm.
Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
HungNinh — Theo CNN. Bài gốc: cnn.com.
Quy trình thực hiện
Đối với doanh nghiệp và người nộp thuế, việc áp dụng “thuế 75%” được thực hiện theo các bước sau:
- Rà soát các khoản lương, thu nhập trả cho cá nhân trong kỳ để xác định phần lương vượt ngưỡng 1 triệu Euro — phần vượt ngưỡng này là cơ sở tính “siêu thuế”.
- Xác định phần doanh nghiệp phải gánh: mức thuế tối đa tương đương 50% số lương vượt 1 triệu Euro, cộng với các khoản thuế và phí khác để đạt tổng mức 75% trên phần thu nhập vượt ngưỡng.
- Giới hạn nghĩa vụ ở mức 5% tổng thu nhập doanh nghiệp; phần vượt giới hạn này không bị áp dụng để tránh làm sụp đổ khả năng chi trả của doanh nghiệp.
- Khai báo, hạch toán khoản thuế theo từng kỳ tính thuế của năm áp dụng (năm 2014) và hoàn tất trước khi kết thúc năm 2015 theo lộ trình đã ấn định.
- Theo dõi các văn bản pháp luật sửa đổi, bổ sung: chính sách được áp dụng trong bối cảnh cam kết “ổn định hiện trạng thuế từ 2015”, nên người nộp thuế cần đối chiếu văn bản mới nhất trước khi xác định nghĩa vụ.
- Người thu nhập cao có nhu cầu tra cứu văn bản, biểu mẫu khai thuế truy cập vanban.chinhphu.vn; trường hợp phát sinh vướng mắc, liên hệ cơ quan quản lý thuế có thẩm quyền để được hướng dẫn.
- Lưu giữ hồ sơ chứng từ tính thuế (hợp đồng lao động, bảng lương, tờ khai) để phục vụ việc đối chiếu, giải trình khi cơ quan thuế yêu cầu.
Lưu ý quan trọng
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.
- Đây là chính sách thuế của Pháp, được báo chí nước ngoài tường thuật theo phán quyết ngày 29/12 của Hội đồng Hiến pháp; mức thuế 75% áp dụng cho phần lương vượt 1 triệu Euro, không áp dụng toàn bộ trên toàn bộ thu nhập của cá nhân.
- Thời hạn áp dụng bị giới hạn trong năm 2014 và trước khi kết thúc năm 2015, đồng thời bị khống chế ở mức 5% thu nhập doanh nghiệp — đây là hai giới hạn quan trọng nhất của chính sách.
- Số liệu thất nghiệp, tăng trưởng việc làm và diễn biến chính sách nêu trong bài là số liệu thời điểm được báo chí công bố; các chỉ số này thay đổi theo từng kỳ统计, cần đối chiếu nguồn gốc trước khi sử dụng.
- Khi tra cứu quy định, hãy đối chiếu văn bản gốc tại vanban.chinhphu.vn hoặc nguồn văn bản chính thức tương ứng trước khi áp dụng cho trường hợp cụ thể.
- Nội dung tổng hợp tham khảo, không thay thế ý kiến tư vấn pháp lý cho vụ việc cụ thể.


