

Cơ sở pháp lý
Vấn đề hóa đơn bán hàng và hóa đơn giá trị gia tăng được quy định cụ thể trong Nghị định 254/2026/NĐ-CP. Cụ thể, khái niệm hóa đơn bán hàng được xác định tại khoản 2 Điều 8 của Nghị định này, còn khái niệm hóa đơn giá trị gia tăng được xác định tại khoản 1 Điều 8. Bên cạnh đó, các nội dung liên quan đến việc triển khai hóa đơn điện tử được hướng dẫn tại Điều 11 Nghị định 254/2026/NĐ-CP. Đây là hai loại hóa đơn phổ biến nhất trong hoạt động sản xuất, kinh doanh hiện nay, mỗi loại gắn với một phương pháp kê khai, tính thuế giá trị gia tăng khác nhau.
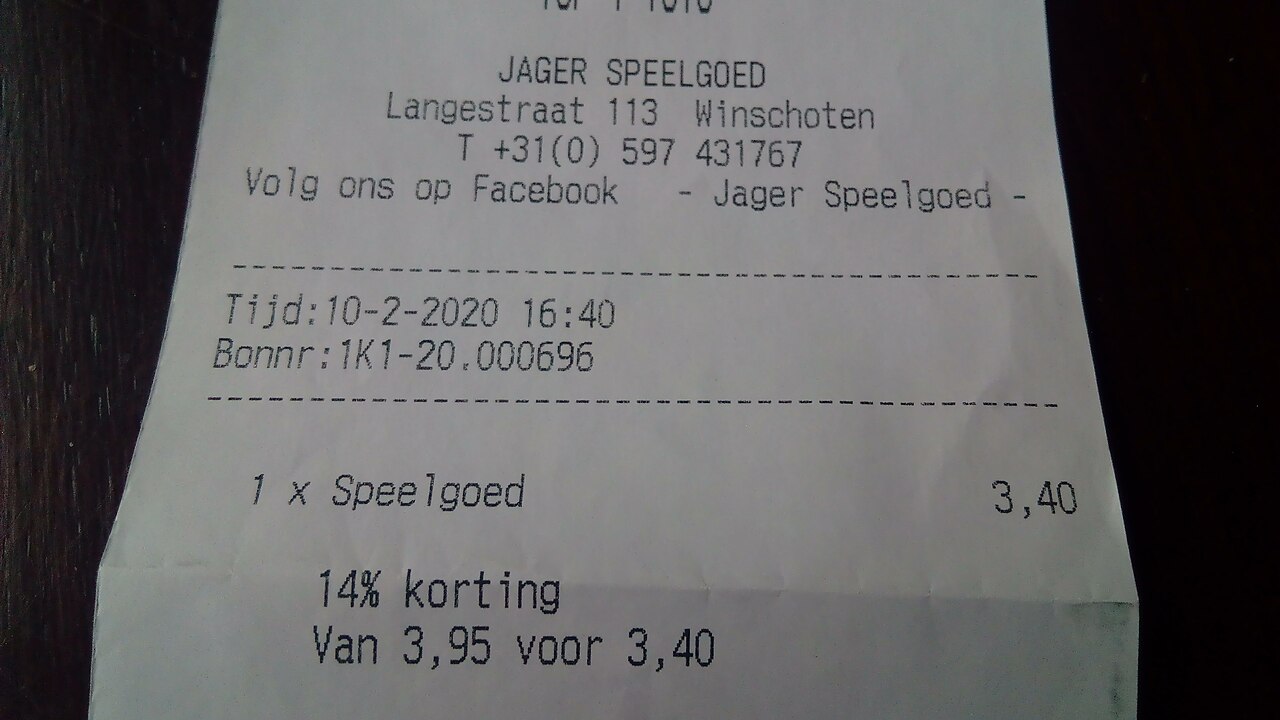 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: Donald Trung Quoc Don (Chữ Hán: 徵國單) - Wi · CC BY-SA 4.0
Hóa đơn bán hàng là gì
Theo quy định, hóa đơn bán hàng là loại chứng từ được sử dụng bởi các tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh thực hiện kê khai, nộp thuế giá trị gia tăng theo phương pháp trực tiếp. Loại hóa đơn này được xuất trong nhiều tình huống khác nhau, bao gồm:
- Khi bán hàng hóa hoặc cung ứng dịch vụ cho khách hàng trong lãnh thổ Việt Nam;
- Khi thực hiện hoạt động vận chuyển hàng hóa, hành khách theo tuyến quốc tế;
- Khi đưa hàng hóa vào khu phi thuế quan hoặc trong những trường hợp khác được pháp luật xem là hình thức xuất khẩu;
- Khi xuất khẩu hàng hóa hoặc cung cấp dịch vụ cho đối tác, khách hàng ở nước ngoài.
Ngoài các chủ thể nêu trên, hóa đơn bán hàng còn được áp dụng cho tổ chức kinh tế và cá nhân hoạt động trong khu phi thuế quan, cụ thể trong các trường hợp: bán hàng hóa, cung cấp dịch vụ vào thị trường nội địa; giao dịch mua bán hàng hóa, dịch vụ giữa các tổ chức, cá nhân cùng nằm trong khu phi thuế quan với nhau; và khi các chủ thể này xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
Hóa đơn giá trị gia tăng là gì
Khác với hóa đơn bán hàng, hóa đơn giá trị gia tăng chỉ dành cho các tổ chức kinh tế thực hiện kê khai thuế giá trị gia tăng theo phương pháp khấu trừ. Loại hóa đơn này được sử dụng trong các trường hợp sau:
- Bán hàng hóa, cung cấp dịch vụ cho khách hàng trong nước;
- Thực hiện dịch vụ vận tải quốc tế;
- Đưa hàng hóa vào khu phi thuế quan hoặc các tình huống được coi là xuất khẩu theo quy định;
- Xuất khẩu hàng hóa, cung cấp dịch vụ ra thị trường nước ngoài;
- Kinh doanh trên các nền tảng thương mại điện tử, nền tảng số, cũng như các dịch vụ khác do nhà cung cấp ở nước ngoài thực hiện mà không có cơ sở thường trú tại Việt Nam.
Như vậy, điểm khác biệt cốt lõi giữa hai loại hóa đơn nằm ở phương pháp tính thuế giá trị gia tăng mà người nộp thuế đang áp dụng: phương pháp trực tiếp gắn liền với hóa đơn bán hàng, còn phương pháp khấu trừ gắn liền với hóa đơn giá trị gia tăng. Việc xác định đúng phương pháp kê khai thuế mà đơn vị mình đang áp dụng sẽ giúp lựa chọn đúng loại hóa đơn cần xuất, tránh sai sót khi kê khai và quyết toán thuế.
Chính sách miễn phí hóa đơn điện tử cho một số nhóm đối tượng
Bên cạnh việc quy định về hai loại hóa đơn nêu trên, Nghị định 254/2026/NĐ-CP còn dành chính sách hỗ trợ cho các chủ thể kinh doanh hoạt động tại những địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn. Theo đó, doanh nghiệp nhỏ và vừa, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh và cá nhân kinh doanh tại các địa bàn này sẽ được sử dụng dịch vụ hóa đơn điện tử miễn phí trong thời hạn 12 tháng, tính từ thời điểm bắt đầu sử dụng. Đây là một trong những biện pháp nhằm khuyến khích các chủ thể kinh doanh quy mô nhỏ, đặc biệt tại khu vực còn nhiều khó khăn về kinh tế - xã hội, chuyển đổi từ hóa đơn giấy sang hóa đơn điện tử, qua đó góp phần thực hiện mục tiêu chuyển đổi số trong lĩnh vực quản lý thuế.
Trình tự, thủ tục đăng ký và sử dụng hóa đơn điện tử
Để được hưởng chính sách miễn phí nêu trên, cũng như để đưa hóa đơn điện tử vào sử dụng trong hoạt động kinh doanh, các chủ thể có thể thực hiện theo trình tự sau:
- Xác định địa bàn nơi mình đang hoạt động sản xuất, kinh doanh có thuộc diện địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn hay không, để biết bản thân có thuộc đối tượng được miễn phí dịch vụ hóa đơn điện tử theo quy định hay không.
- Thực hiện đăng ký sử dụng hóa đơn điện tử thông qua Hệ thống thông tin quản lý thuế, theo hướng dẫn và quy định của Bộ Tài chính.
- Sau khi tiếp nhận hồ sơ đăng ký, cơ quan thuế hoặc tổ chức được giao nhiệm vụ cung cấp dịch vụ hóa đơn điện tử sẽ tiến hành cấp hóa đơn điện tử miễn phí cho những đối tượng đáp ứng đủ điều kiện theo quy định.
- Đối với các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh không thuộc diện được miễn phí, các chủ thể này cần chủ động ký kết hợp đồng với đơn vị cung cấp dịch vụ hóa đơn điện tử, đồng thời thanh toán chi phí dịch vụ theo mức đã thỏa thuận giữa hai bên.
Việc phân biệt rõ ràng giữa hóa đơn bán hàng và hóa đơn giá trị gia tăng, đồng thời nắm rõ chính sách hỗ trợ về hóa đơn điện tử dành cho các đối tượng tại địa bàn khó khăn, sẽ giúp tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh lựa chọn đúng loại chứng từ phù hợp với phương pháp kê khai thuế mà đơn vị đang áp dụng. Qua đó, hạn chế được các sai sót khi xuất hóa đơn, đảm bảo tính hợp lệ của chứng từ kế toán, cũng như thực hiện đầy đủ nghĩa vụ thuế đối với cơ quan quản lý nhà nước.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


