


Cơ sở pháp lý
Căn cứ vào Công văn 6360/CT-PC ngày 26/8/2026 của Cục Thuế về việc hướng dẫn tạm nộp thuế thu nhập cá nhân (TNCN) cho hộ kinh doanh, cùng với Nghị định 68/2026/NĐ-CP quy định về phương pháp tính thuế TNCN cho hộ, cá nhân kinh doanh.
Nội dung chi tiết
Ngày 06/8/2026, Bộ Tài chính đã đề xuất các giải pháp hỗ trợ thuế cho hộ, cá nhân kinh doanh và doanh nghiệp, trong đó có việc nâng mức doanh thu áp dụng phương pháp tính thuế đơn giản từ 03 tỷ đồng lên 10 tỷ đồng. Nội dung này dự kiến sẽ được đưa vào dự án Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi) để trình Quốc hội xem xét vào tháng 10 năm 2026.
Trong thời gian chờ sửa đổi quy định, Cục Thuế đã hướng dẫn hộ kinh doanh, cá nhân kinh doanh thực hiện tạm nộp thuế TNCN theo phương pháp đơn giản, cụ thể như sau:
Theo điểm b khoản 2 Điều 10 Nghị định 68/2026/NĐ-CP, hộ, cá nhân kinh doanh thực hiện khai tạm nộp thuế TNCN theo tháng hoặc theo quý trên cùng hồ sơ khai thuế giá trị gia tăng. Số thuế TNCN tạm nộp được xác định theo công thức:
SỐ THUẾ TNCN TẠM NỘP = DOANH THU TÍNH THUẾ CỦA THÁNG/QUÝ x THUẾ SUẤT
Trong đó:
- Doanh thu tính thuế: Là doanh thu phát sinh trong kỳ từ hoạt động sản xuất, kinh doanh, hàng hóa, dịch vụ.
- Thuế suất: Áp dụng theo từng ngành nghề, lĩnh vực kinh doanh theo quy định của pháp luật.
Các hộ kinh doanh cần lưu ý thực hiện đúng thời hạn nộp hồ sơ khai thuế và nộp thuế theo quy định của pháp luật về quản lý thuế. Cuối năm tính thuế, hộ, cá nhân kinh doanh phải thực hiện khai quyết toán thuế TNCN theo quy định.
Quy trình thực hiện
- Bước 1: Xác định doanh thu tính thuế từ hoạt động sản xuất, kinh doanh trong tháng hoặc quý.
- Bước 2: Áp dụng thuế suất tương ứng theo ngành nghề kinh doanh để tính số thuế TNCN tạm nộp.
- Bước 3: Hoàn thiện hồ sơ khai thuế giá trị gia tăng và tạm nộp thuế TNCN theo quy định.
- Bước 4: Nộp hồ sơ khai thuế và số thuế TNCN tạm nộp đúng thời hạn quy định.
- Bước 5: Thực hiện khai quyết toán thuế TNCN vào cuối năm tính thuế.
Lưu ý quan trọng
Các hộ kinh doanh cần lưu ý rằng việc xác định doanh thu tính thuế phải bao gồm toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ và các khoản thu khác không phân biệt đã thu được hay chưa. Ngoài ra, cần chú ý đến thời hạn nộp hồ sơ khai thuế và nộp thuế để tránh rủi ro về xử phạt vi phạm hành chính trong lĩnh vực thuế.
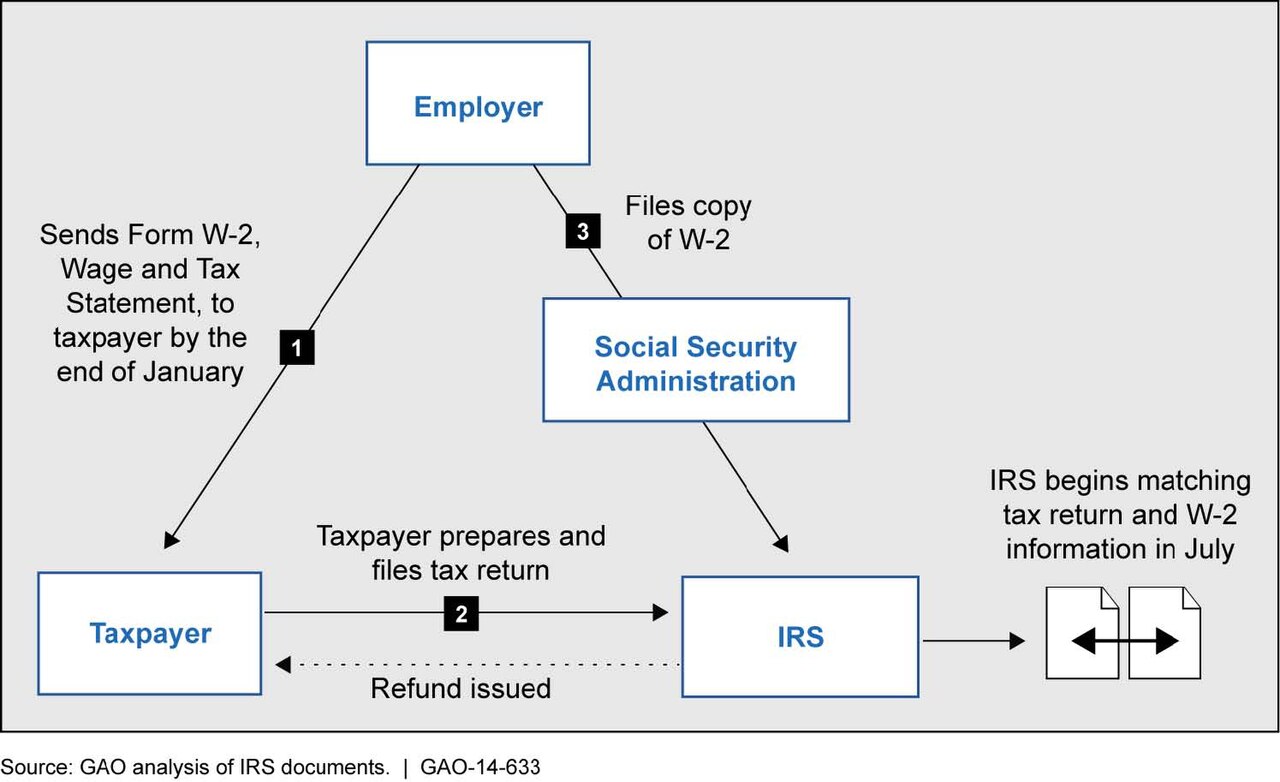 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Lưu ý quan trọng: Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.

