


Cơ sở pháp lý
-
Luật Thuế thu nhập cá nhân 2008 (sửa đổi, bổ sung) – quy định chung về tính toán và áp dụng mức thuế TNCN.
-
Nghị định 14/2021/NĐ-CP – quy định chi tiết về việc giảm 10% thuế TNCN đối với cá nhân có thu nhập từ tiền lương, tiền công trong năm 2020.
-
Thông tư 111/2013/TT-BTC – hướng dẫn thực hiện Luật Thuế TNCN, bao gồm các quy tắc tính toán mức giảm thuế.
-
Luật Quản lý thuế 2019 – quy định về thủ tục nộp hồ sơ, xác nhận và thực hiện giảm thuế.
-
Nghị định 01/2023/NĐ-CP – sửa đổi, bổ sung một số điều của các nghị định thuộc lĩnh vực quản lý thuế, trong đó có Nghị định 14/2021/NĐ-CP, mở rộng thời hạn nộp hồ sơ đề nghị giảm thuế.
Nội dung chi tiết
Điều kiện được giảm thuế TNCN: Cá nhân có thu nhập từ tiền lương, tiền công trong năm 2020, thuộc diện chịu thuế TNCN. Tuy nhiên, mức giảm chỉ áp dụng cho các khoản thu nhập từ tiền lương, tiền công; các khoản thu nhập khác như thu nhập từ kinh doanh, chuyển nhượng vốn, chuyển nhượng chứng khoán, thừa kế, quà tặng, trúng thưởng,... không được giảm theo quy định này.
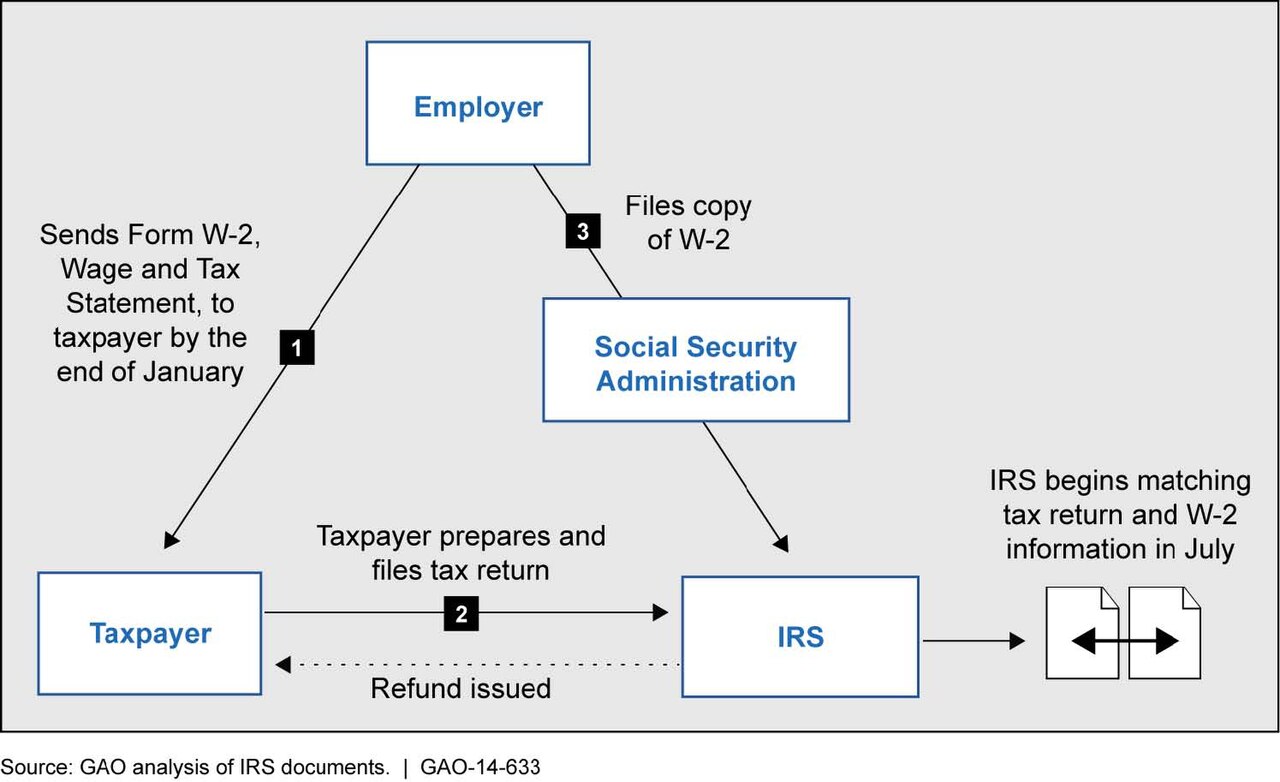 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Mức giảm thuế: Đối với cá nhân có thu nhập từ tiền lương, tiền công năm 2020, số thuế TNCN phải nộp được giảm 10%. Ví dụ, nếu thu nhập từ tiền lương, tiền công năm 2020 tạo ra thuế TNCN là 5 triệu đồng, thì số thuế được giảm là 0,5 triệu đồng.
Đối tượng áp dụng: Tất cả cá nhân (cả cư trú và không cư trú) có thu nhập từ tiền lương, tiền công trong năm 2020, trừ những người thuộc diện không chịu thuế TNCN (ví dụ: thu nhập từ kinh doanh, chuyển nhượng...) theo quy định tại Nghị định 14/2021/NĐ-CP.
Cách tính thuế TNCN: Số thuế được giảm = 10% số thuế TNCN phải nộp đối với thu nhập từ tiền lương, tiền công năm 2020. Tính toán dựa trên bảng thuế TNCN theo thu nhập ròng, áp dụng mức thuế suất theo quy định của Luật TNCN.
Hồ sơ cần chuẩn bị: Văn bản đề nghị giảm thuế (theo mẫu 01/ĐNGT), bản sao CCCD/CMND, chứng từ khấu trừ thuế TNCN hoặc tài liệu chứng minh thu nhập, tờ khai quyết toán thuế TNCN (nếu thuộc diện phải quyết toán).
Ý nghĩa cho người dân: Giúp giảm gánh nặng thuế cho người dân có thu nhập từ công, đặc biệt trong bối cảnh kinh tế khó khăn, giúp tăng khả năng chi tiêu và cải thiện chất lượng cuộc sống.
Quy trình thực hiện
- Kê khai thuế TNCN: Tổng hợp thu nhập từ tiền lương, tiền công năm 2020 và tính toán số thuế phải nộp.
- Xác định mức giảm thuế: 10% số thuế TNCN phải nộp đối với thu nhập từ tiền lương, tiền công năm 2020.
- Chuẩn bị và nộp hồ sơ đề nghị giảm thuế TNCN (theo mẫu 01/ĐNGT) đến cơ quan thuế.
- Cơ quan thuế xem xét, xác nhận và giải quyết việc giảm thuế.
- Hưởng giảm thuế: Số thuế được giảm sẽ được trừ vào số thuế phải nộp kỳ sau hoặc hoàn thuế nếu đã nộp thừa.
- Cập nhật biểu thuế, lưu giữ hồ sơ và thực hiện khai/quyết toán thuế TNCN hàng năm theo quy định.
Lưu ý quan trọng
Giảm thuế TNCN theo quy định của Nghị định 14/2021/NĐ-CP chỉ áp dụng cho thu nhập từ tiền lương, tiền công năm 2020; các khoản thu nhập khác (kinh doanh, chuyển nhượng...) không được giảm theo mức này.
Thời hạn nộp hồ sơ đề nghị giảm thuế được kéo dài nhờ Nghị định 01/2023/NĐ-CP, chậm nhất là ngày 31/12/2023 để nộp hồ sơ.
Nội dung bài viết mang tính tham khảo; pháp luật có thể thay đổi, nên người dân nên liên hệ trực tiếp với cơ quan thuế để được hướng dẫn cụ thể.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.

