


Cơ sở pháp lý
Căn cứ vào Điều 8 Nghị định số 68/2026/NĐ-CP (sửa đổi, bổ sung tại Điều 1 Nghị định số 141/2026/NĐ-CP) quy định về nghĩa vụ kê khai thuế đối với cá nhân có thu nhập từ hoạt động kinh doanh, trong đó có việc làm video trên nền tảng Youtube.
Nội dung chi tiết
Người nộp thuế đã thực hiện hoạt động làm video trên Youtube và phát sinh doanh thu trong 4 tháng. Theo quy định, nếu doanh thu từ hoạt động này chỉ phát sinh từ Youtube, người nộp thuế có trách nhiệm tự kê khai và nộp thuế thu nhập cá nhân (TNCN) và thuế giá trị gia tăng (GTGT).
Cụ thể, nếu tổng doanh thu năm từ hoạt động làm Youtube dưới 1 tỷ đồng, người nộp thuế chỉ cần thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo. Nếu hoạt động kinh doanh mới bắt đầu trong 6 tháng đầu năm 2026, thông báo doanh thu thực tế phát sinh phải được thực hiện chậm nhất vào ngày 31 tháng 7 năm 2026 cho 6 tháng đầu năm và chậm nhất vào ngày 31 tháng 01 của năm sau cho 6 tháng cuối năm.
Nếu tổng doanh thu năm từ hoạt động làm Youtube trên 1 tỷ đồng, người nộp thuế phải khai thuế và nộp thuế kể từ quý phát sinh doanh thu trên 1 tỷ đồng. Trong trường hợp doanh thu năm tổng hợp trên 3 tỷ đồng hoặc có doanh thu năm trên 1 tỷ đồng và lựa chọn khai thuế TNCN theo phương pháp tính thuế theo tỷ lệ phần trăm, người nộp thuế phải thực hiện quyết toán thuế TNCN theo năm, với thời hạn chậm nhất là ngày 31 tháng 3 của năm dương lịch tiếp theo.
Quy trình thực hiện
- Bước 1: Xác định tổng doanh thu từ hoạt động làm Youtube trong năm.
- Bước 2: Nếu doanh thu dưới 1 tỷ đồng, chuẩn bị thông báo doanh thu và nộp cho cơ quan thuế chậm nhất vào ngày 31 tháng 01 của năm sau.
- Bước 3: Nếu doanh thu trên 1 tỷ đồng, thực hiện khai thuế và nộp thuế theo quy định từ quý phát sinh doanh thu trên 1 tỷ đồng.
- Bước 4: Nếu doanh thu trên 3 tỷ đồng hoặc lựa chọn phương pháp tính thuế theo tỷ lệ phần trăm, chuẩn bị hồ sơ quyết toán thuế TNCN theo năm và nộp chậm nhất vào ngày 31 tháng 3 của năm sau.
Lưu ý quan trọng
Các quy định về thuế có thể thay đổi theo thời gian, vì vậy người nộp thuế cần thường xuyên cập nhật thông tin. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan thuế có thẩm quyền. Thời hạn kê khai và nộp thuế cần được tuân thủ để tránh rủi ro về pháp lý và tài chính.
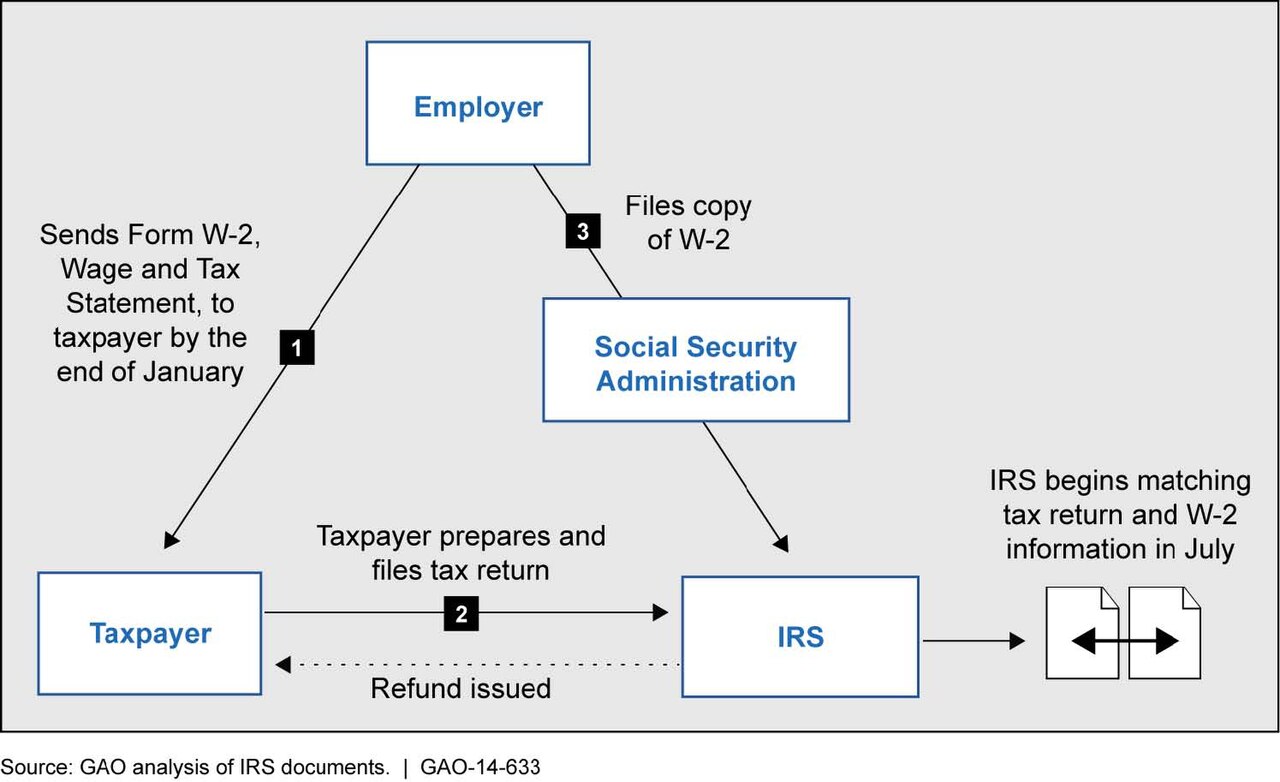 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Lưu ý quan trọng: Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


