

Khung pháp lý điều chỉnh kế toán và chứng từ
Hoạt động kế toán của doanh nghiệp và hộ kinh doanh được điều chỉnh bởi một hệ thống pháp lý nhiều tầng. Ở tầng cao nhất là Luật Kế toán số 88/2015/QH13 ngày 20/11/2015, có hiệu lực từ ngày 01/01/2017, xác lập những nguyên tắc cơ bản cho hoạt động ghi chép, quản lý tài chính. Để hướng dẫn thi hành chi tiết, Chính phủ đã ban hành Nghị định số 174/2016/NĐ-CP ngày 30/12/2016 nhằm làm rõ các điều khoản của Luật Kế toán và cách áp dụng vào thực tiễn.
Cấp độ tiếp theo bao gồm các quy định về chế độ kế toán cụ thể. Bộ Tài chính đã ban hành Thông tư số 200/2014/TT-BTC ngày 22/12/2014 quy định Chế độ kế toán doanh nghiệp, và sau đó được sửa đổi, bổ sung bởi Thông tư số 75/2015/TT-BTC, Thông tư số 177/2015/TT-BTC và Thông tư số 53/2016/TT-BTC. Đồng thời, Thông tư số 133/2016/TT-BTC ngày 26/8/2016 quy định Chế độ kế toán doanh nghiệp nhỏ và vừa, cho phép các doanh nghiệp vừa và nhỏ áp dụng một chế độ phù hợp với quy mô hoạt động của mình.
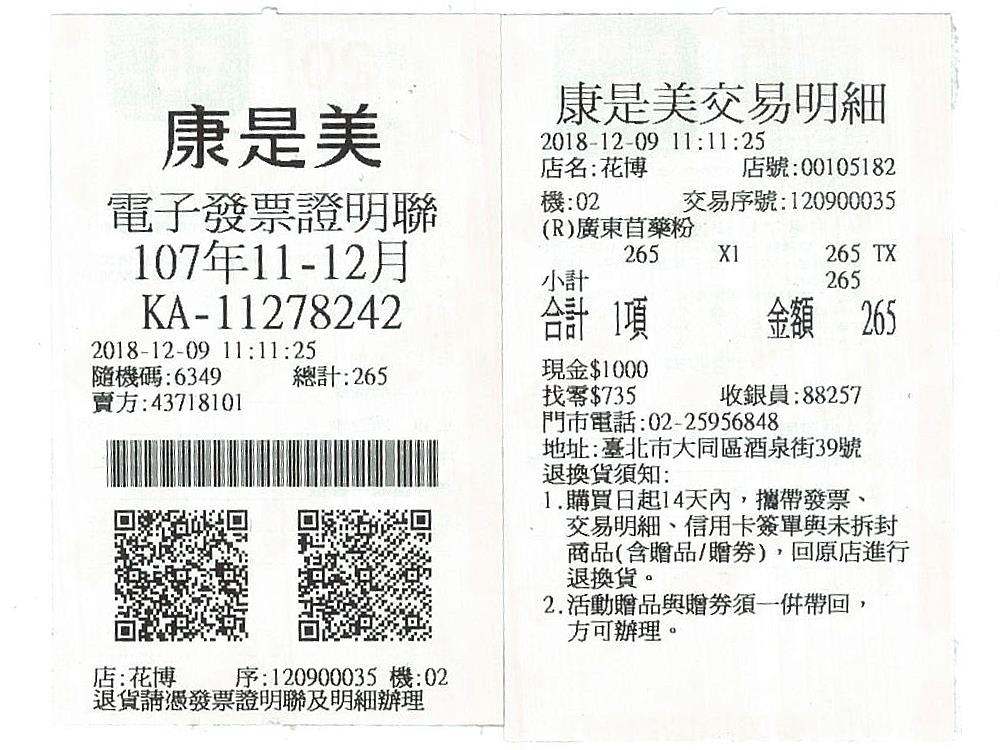
Với vấn đề hóa đơn và chứng từ, Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ đã quy định chi tiết các yêu cầu đối với hóa đơn, chứng từ, bao gồm cả quy định về hóa đơn điện tử sử dụng trong giao dịch kinh tế hiện đại.
 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: OnionBulb · CC BY-SA 4.0
Hệ thống sổ sách kế toán và yêu cầu ghi chép
Doanh nghiệp và hộ kinh doanh phải thành lập hệ thống sổ kế toán đầy đủ ngay từ khi bắt đầu hoạt động hoặc tại thời điểm bắt đầu kỳ kế toán mới. Nguyên tắc cơ bản là mọi giao dịch kinh tế, tài chính phát sinh từ hoạt động kinh doanh đều phải được ghi nhận một cách kịp thời, trung thực và có căn cứ từ các chứng từ pháp lý hợp lệ. Điều này đảm bảo rằng hồ sơ tài chính phản ánh đúng tình hình tài chính và kết quả kinh doanh của đơn vị.
Tùy theo quy mô và loại hình kinh doanh, doanh nghiệp sẽ áp dụng Chế độ kế toán doanh nghiệp theo Thông tư 200/2014/TT-BTC hoặc Chế độ kế toán doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC. Việc xác định đúng chế độ áp dụng là bước nền tảng để thiết kế hệ thống sổ sách phù hợp và hiệu quả.
Cuối mỗi kỳ kế toán, doanh nghiệp phải thực hiện khóa sổ, kiểm tra và đối chiếu số liệu giữa các sổ chi tiết và sổ tổng hợp, xác định số dư cuối kỳ và chuẩn bị các báo cáo tài chính trước khi công bố. Sổ kế toán và các tài liệu kế toán liên quan phải được lưu trữ với thời hạn tối thiểu 5 năm đối với tài liệu dùng để ghi sổ và lập báo cáo tài chính. Đối với các tài liệu phục vụ mục đích quản lý, kiểm tra, thanh tra hoặc kiểm toán, thời hạn lưu trữ là tối thiểu 10 năm. Một số tài liệu đặc biệt có giá trị vĩnh viễn sẽ được lưu trữ theo quy định riêng của các cơ quan có thẩm quyền.
Hóa đơn, chứng từ và yêu cầu bắt buộc
Theo quy định của Nghị định số 123/2020/NĐ-CP, hóa đơn phải chứa đầy đủ các thông tin bắt buộc để có hiệu lực pháp lý. Cụ thể, hóa đơn cần phải ghi rõ tên, địa chỉ và mã số thuế của người bán hàng hóa hoặc cung cấp dịch vụ, cũng như thông tin tương tự của người mua. Ngoài ra, tên gọi chi tiết của hàng hóa hoặc dịch vụ, đơn giá, thành tiền phải được ghi chép rõ ràng. Thông tin về thuế suất và số tiền thuế giá trị gia tăng cũng phải được kê khai đúng trên hóa đơn.
Quá trình lập hóa đơn phải tuân thủ các yêu cầu về thời điểm lập, nội dung ghi chép, và không được có bất kỳ sửa chữa hoặc tẩy xóa nào trái với quy định. Từ ngày 01/7/2022, hóa đơn điện tử đã được áp dụng bắt buộc trên phạm vi toàn quốc. Tất cả doanh nghiệp và hộ kinh doanh phải tuân thủ lộ trình và quy định do cơ quan quản lý thuế công bố nhằm sử dụng, lưu trữ và quản lý dữ liệu hóa đơn điện tử sao cho có khả năng tra cứu khi cần thiết.
Liên hệ giữa sổ sách kế toán, chứng từ và kê khai thuế
Sổ sách kế toán, hóa đơn và chứng từ có mối quan hệ mật thiết với quá trình kê khai và nộp thuế. Số liệu xuất hiện trên các tờ khai thuế phải phù hợp và nhất quán với những thông tin đã được ghi nhận trong các sổ kế toán. Hóa đơn và chứng từ hợp pháp, hợp lệ sẽ là căn cứ pháp lý để xác định doanh thu, chi phí được khấu trừ khi tính toán thu nhập chịu thuế.
Sai sót trong ghi chép hoặc thiếu các chứng từ hợp lệ có thể gây ra những rủi ro nghiêm trọng như bị cơ quan thuế truy thu thuế còn nợ, phạt vi phạm hành chính, và làm ảnh hưởng đến uy tín, danh tiếng của doanh nghiệp trong cộng đồng kinh tế. Kế toán trưởng hoặc cá nhân chịu trách nhiệm về kế toán phải đảm bảo rằng toàn bộ sổ sách, báo cáo tài chính được ghi chép trung thực, hợp pháp và đúng hạn quy định. Doanh nghiệp cần bố trí nhân sự có đủ tiêu chuẩn và điều kiện theo quy định để thực hiện công tác kế toán. Trong trường hợp thuê ngoài dịch vụ kế toán, phải chắc chắn rằng đơn vị cung cấp dịch vụ đủ điều kiện hành nghề và hợp đồng được ký kết đúng hình thức theo quy định của pháp luật.
Quy trình xây dựng và duy trì hệ thống
Để xây dựng hệ thống kế toán hiệu quả, doanh nghiệp cần thực hiện tuần tự các bước: trước tiên xác định chế độ kế toán áp dụng dựa trên quy mô, loại hình hoạt động bằng cách đối chiếu với Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC. Tiếp theo, lập hệ thống sổ sách với danh mục chi tiết, quy trình ghi chép, phân công nhân sự và quy định luân chuyển chứng từ nội bộ. Doanh nghiệp phải thu thập, kiểm tra chặt chẽ hóa đơn và chứng từ để đảm bảo đầy đủ nội dung bắt buộc, hợp pháp trước khi sử dụng làm căn cứ ghi sổ. Ghi sổ phải thực hiện định kỳ theo quy định, phản ánh kịp thời các giao dịch kinh tế và đối chiếu giữa sổ chi tiết với sổ tổng hợp. Cuối kỳ, tiến hành khóa sổ, kiểm tra đối chiếu số liệu, xác định số dư cuối kỳ và lập báo cáo tài chính đúng mẫu, đúng hạn. Cuối cùng, lưu trữ sổ sách, chứng từ kế toán theo thời hạn quy định, đảm bảo an toàn dữ liệu và sẵn sàng cung cấp khi cơ quan có thẩm quyền yêu cầu.
Những lưu ý quan trọng trong thực hiện
Ghi chép sổ kế toán phải thực hiện kịp thời, trung thực, đầy đủ theo từng giao dịch phát sinh; tuyệt đối không ghi khống, ghi trùng hay tẩy xóa làm mất số liệu gốc. Nếu phát sinh nhu cầu sửa chữa sổ kế toán, phải tuân theo phương pháp quy định và phải có xác nhận của người có thẩm quyền. Chỉ những hóa đơn và chứng từ hợp pháp, hợp lệ mới có giá trị pháp lý để khấu trừ thuế và tính toán chi phí được trừ khi xác định thu nhập chịu thuế. Việc tuân thủ các yêu cầu này là bảo vệ quyền lợi của doanh nghiệp đồng thời tránh những rủi ro pháp lý không cần thiết.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


