Cơ sở pháp lý
-
Luật Nhà ở năm 2014 (số 65/2014/QH14) – bối cảnh cũ, quy định chính sách phát triển nhà ở xã hội và nguồn vốn ưu đãi cho vay thực hiện chính sách này.
-
Nghị định 100/2015/NĐ-CP ngày 20/10/2015 của Chính phủ về phát triển và quản lý nhà ở xã hội – bối cảnh cũ, quy định về cho vay vốn ưu đãi đối với chủ đầu tư dự án nhà ở xã hội và người mua, thuê, thuê mua nhà ở xã hội.
-
Nghị định 49/2021/NĐ-CP ngày 01/4/2021 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 100/2015/NĐ-CP – bối cảnh cũ, điều chỉnh một số nội dung về tín dụng ưu đãi nhà ở xã hội.
-
Luật Nhà ở năm 2023 (số 27/2023/QH14), hiệu lực từ ngày 01/8/2024 – bối cảnh mới, thay thế Luật Nhà ở năm 2014, tiếp tục quy định chính sách nhà ở xã hội và nguồn vốn cho vay ưu đãi.
-
Nghị định 100/2024/NĐ-CP ngày 26/7/2024 của Chính phủ quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội – bối cảnh mới, quy định cụ thể về mức cho vay vốn ưu đãi và tổ chức tín dụng được chỉ định.
-
Thông tư 39/2016/TT-NHNN ngày 30/12/2016 của Ngân hàng Nhà nước quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng – áp dụng chung cho hoạt động cho vay có bảo đảm bằng tài sản.
Nội dung chi tiết
Nhà ở xã hội là loại nhà ở được Nhà nước ưu đãi, hỗ trợ cho các đối tượng thụ hưởng có khó khăn về nhà ở. Để thực hiện chính sách này, nguồn vốn ưu đãi được cấp thông qua Ngân hàng Chính sách xã hội và các tổ chức tín dụng do Ngân hàng Nhà nước Việt Nam chỉ định. Trong bối cảnh hiện nay, Chính phủ còn triển khai chương trình tín dụng ưu đãi cho vay nhà ở xã hội, nhà ở công nhân theo Nghị quyết 33/NQ-CP ngày 11/3/2023. Tổ chức tín dụng được chỉ định căn cứ nhu cầu vay vốn, khả năng hoàn trả nợ vay của khách hàng và khả năng nguồn vốn của mình để quyết định mức cho vay đối với từng khách hàng cụ thể.
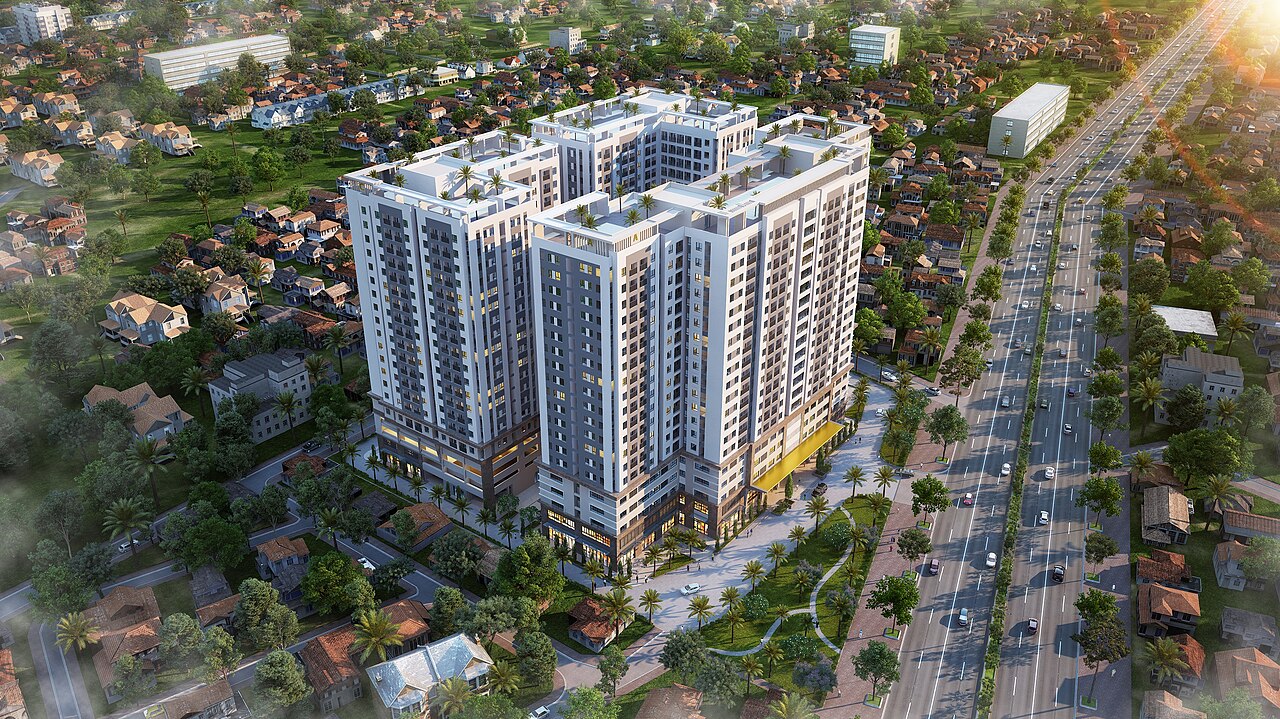
 Minh họa: Đất đai & nhà ở — Ảnh: DIAMOND BOULEVARD · CC BY-SA 4.0
Đối tượng được vay vốn ưu đãi gồm hai nhóm chính. Nhóm thứ nhất là chủ đầu tư dự án nhà ở xã hội, vay vốn để xây dựng nhà ở cho thuê, cho thuê mua hoặc để bán theo dự án. Nhóm thứ hai là người mua, người thuê, người thuê mua nhà ở xã hội thuộc đối tượng thụ hưởng chính sách, vay vốn để thanh toán tiền nhà theo hợp đồng mua, thuê, thuê mua đã ký với chủ đầu tư.
Mức cho vay được quy định theo từng hình thức dự án. Đối với dự án xây dựng nhà ở xã hội chỉ để cho thuê, mức vốn cho vay tối đa bằng 80% tổng mức đầu tư của dự án và không vượt quá 80% giá trị tài sản bảo đảm tiền vay. Đối với dự án xây dựng nhà ở xã hội để cho thuê mua hoặc để bán, mức cho vay do tổ chức tín dụng quyết định trên cơ sở nhu cầu vay vốn, khả năng hoàn trả nợ của khách hàng và khả năng nguồn vốn, đồng thời không vượt quá tỷ lệ cho vay trên tổng mức đầu tư và giá trị tài sản bảo đảm theo quy định của từng giai đoạn. Đối với người mua, thuê mua nhà ở xã hội, mức cho vay căn cứ giá trị hợp đồng mua, thuê mua và nhu cầu vay của khách hàng.
Điều kiện vay vốn gồm có mục đích vay hợp pháp đúng với phương án xây dựng hoặc hợp đồng mua, thuê, thuê mua nhà ở xã hội, có tài sản bảo đảm theo quy định và có phương án trả nợ khả thi. Lãi suất cho vay ưu đãi thấp hơn lãi suất cho vay thương mại thông thường và được điều chỉnh theo từng thời kỳ. Thời hạn cho vay phù hợp với nguồn thu nhập của khách hàng và khả năng thu hồi vốn của tổ chức tín dụng. Chủ đầu tư chịu trách nhiệm sử dụng vốn vay đúng mục đích, còn người mua, thuê, thuê mua phải trả nợ đúng hạn theo hợp đồng tín dụng đã ký.
Quy trình thực hiện
- Kiểm tra đối tượng và điều kiện vay vốn ưu đãi: xác định dự án thuộc loại hình nhà ở xã hội được hưởng chính sách và người vay thuộc đối tượng thụ hưởng theo quy định hiện hành.
- Chuẩn bị hồ sơ vay vốn: phương án vay vốn hoặc đề nghị vay, hồ sơ dự án nhà ở xã hội (đối với chủ đầu tư), hợp đồng mua, thuê, thuê mua nhà ở xã hội (đối với người mua, thuê), giấy tờ về tài sản bảo đảm tiền vay và các giấy tờ khác theo yêu cầu của tổ chức tín dụng.
- Nộp hồ sơ tại tổ chức tín dụng được chỉ định hoặc Ngân hàng Chính sách xã hội nơi cho vay theo quy định.
- Thẩm định hồ sơ: tổ chức tín dụng thẩm định nhu cầu vay vốn, khả năng hoàn trả nợ vay, khả năng nguồn vốn của mình và giá trị tài sản bảo đảm tiền vay.
- Ký hợp đồng tín dụng: thỏa thuận mức cho vay, lãi suất, thời hạn vay, phương thức giải ngân và nghĩa vụ của các bên.
- Giải ngân và sử dụng vốn đúng mục đích: nhận vốn vay theo tiến độ, sử dụng vốn để xây dựng hoặc thanh toán tiền nhà theo dự án, hợp đồng đã đăng ký và chịu sự kiểm tra, giám sát của tổ chức tín dụng.
Lưu ý quan trọng
Mức cho vay tối đa không được vượt quá tỷ lệ quy định tính trên tổng mức đầu tư của dự án và không được vượt quá giá trị tài sản bảo đảm tiền vay; trường hợp dự án chỉ để cho thuê, tỷ lệ này là tối đa 80% cho cả hai giới hạn nêu trên.
Lãi suất cho vay ưu đãi và thời hạn cho vay được quy định cụ thể theo từng thời kỳ, từng chương trình tín dụng; cần hỏi rõ mức lãi suất hiện hành tại tổ chức tín dụng trước khi quyết định vay.
Sử dụng vốn vay sai mục đích, không trả nợ đúng hạn hoặc vi phạm hợp đồng tín dụng sẽ bị xử lý theo quy định của pháp luật và hợp đồng đã ký, bao gồm thu hồi vốn trước hạn và xử lý tài sản bảo đảm.
Cần cập nhật văn bản mới nhất về nhà ở xã hội, đặc biệt là Luật Nhà ở năm 2023 và Nghị định 100/2024/NĐ-CP hướng dẫn thi hành, vì các quy định về đối tượng, mức cho vay và tổ chức cho vay có thể thay đổi so với giai đoạn trước.
Nên liên hệ trực tiếp với tổ chức tín dụng được chỉ định tại địa phương hoặc Ngân hàng Chính sách xã hội nơi cư trú để được hướng dẫn cụ thể về hồ sơ, mức vay và lãi suất áp dụng.
Nội dung bài viết chỉ mang tính tham khảo, không thay thế văn bản quy phạm pháp luật; mọi quyết định vay vốn nên dựa trên quy định hiện hành và tư vấn của đơn vị cho vay hoặc luật sư chuyên môn.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.