

Cơ sở pháp lý
-
Luật Quản lý thuế số 38/2019/QH14 ngày 13 tháng 6 năm 2019;
-
Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ;
-
Thông tư số 78/2021/TT-BTC ngày 17 tháng 9 năm 2021 của Bộ Tài chính hướng dẫn thực hiện một số điều của Luật Quản lý thuế và Nghị định số 123/2020/NĐ-CP về hóa đơn, chứng từ;
-
Thông tư số 39/2014/TT-BTC ngày 31 tháng 3 năm 2014 của Bộ Tài chính hướng dẫn thi hành Nghị định số 51/2010/NĐ-CP quy định về hóa đơn bán hàng hóa, cung ứng dịch vụ (áp dụng cho hóa đơn giấy trước ngày 01 tháng 7 năm 2022);
-
Thông tư số 26/2015/TT-BTC ngày 27 tháng 02 năm 2015 của Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư số 39/2014/TT-BTC về hóa đơn bán hàng hóa, cung ứng dịch vụ (áp dụng cho hóa đơn giấy trước ngày 01 tháng 7 năm 2022).
Nội dung chi tiết
Hóa đơn giá trị gia tăng là chứng từ do người bán lập, ghi nhận thông tin giao dịch bán hàng hóa, cung ứng dịch vụ giữa người bán và người mua. Đây là căn cứ để người bán kê khai doanh thu, xác định nghĩa vụ thuế, đồng thời là điều kiện để người mua được khấu trừ, hoàn thuế giá trị gia tăng đầu vào. Do đó, mọi tiêu thức trên hóa đơn phải được ghi nhận đầy đủ, chính xác và có giá trị pháp lý rõ ràng.
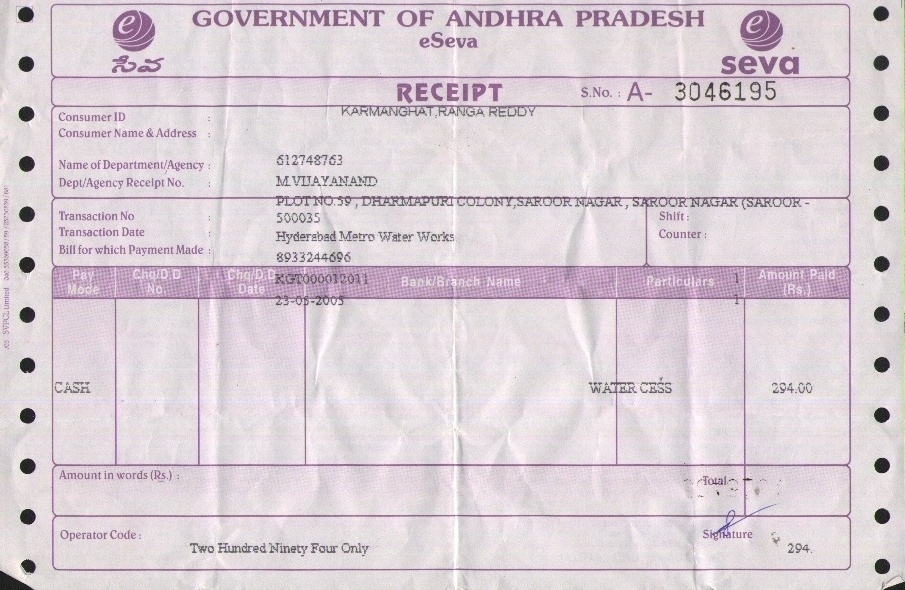 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: Hindustanilanguage · CC BY-SA 3.0
Nguyên tắc chung khi lập hóa đơn là ghi đầy đủ, rõ ràng, trung thực theo đúng nội dung thực tế của giao dịch. Pháp luật không bắt buộc toàn bộ từ ngữ trên hóa đơn phải viết đầy đủ, mà cho phép doanh nghiệp sử dụng một số chữ viết tắt thông dụng, phổ biến nhằm thuận tiện trong ghi chép, in ấn, với điều kiện chữ viết tắt không làm sai lệch nội dung và không gây hiểu nhầm cho người đọc.
Các từ viết tắt được phép sử dụng phổ biến bao gồm: tên loại hình doanh nghiệp như TNHH (trách nhiệm hữu hạn), CP (cổ phần); các cụm từ thông dụng như DV (dịch vụ), TT (thanh toán), VT (vận tải), TP (thành phố), XNK (xuất nhập khẩu), SXKD (sản xuất kinh doanh). Tuy nhiên, những cụm từ quan trọng liên quan đến tên, địa chỉ của tổ chức, cá nhân hoặc nội dung bắt buộc của hóa đơn phải được ghi đầy đủ hoặc ghi đúng như đã đăng ký để bảo đảm xác định chính xác đối tượng giao dịch.
Đối với chữ ký trên hóa đơn, doanh nghiệp phải bảo đảm chữ ký của người bán, người mua được thực hiện đúng quy định. Trường hợp in sẵn chữ ký, doanh nghiệp phải có quy chế nội bộ hoặc văn bản ủy quyền hợp lệ của người đại diện theo pháp luật; đối với hóa đơn điện tử, chữ ký số của người bán phải đáp ứng tiêu chuẩn theo quy định và chữ viết tắt, ký hiệu sử dụng phải giúp xác định được người ký.
Trách nhiệm của người lập hóa đơn là bảo đảm hóa đơn có đầy đủ nội dung bắt buộc, đúng thực tế giao dịch. Hóa đơn lập sai, thiếu nội dung hoặc ghi không rõ ràng có thể bị coi là hóa đơn không hợp pháp, dẫn đến không được khấu trừ thuế, không được tính vào chi phí hợp lý và có thể bị xử phạt vi phạm hành chính về hóa đơn. Vì vậy, doanh nghiệp cần xây dựng quy trình kiểm tra nội bộ trước khi phát hành hóa đơn.
Quy trình thực hiện
- Nắm vững quy định về nội dung bắt buộc của hóa đơn theo Nghị định số 123/2020/NĐ-CP và Thông tư số 78/2021/TT-BTC, bao gồm tên, địa chỉ, mã số thuế của người bán và người mua, tên hàng hóa, dịch vụ, đơn vị tính, số lượng, đơn giá, thành tiền, thuế suất và tổng số tiền thanh toán.
- Sử dụng đúng chuẩn các tiêu thức và chữ viết tắt thông dụng; chỉ viết tắt những cụm từ được phép, bảo đảm người đọc xác định được nội dung và không gây hiểu nhầm.
- Kiểm tra hóa đơn trước khi phát hành: rà soát tên, địa chỉ, mã số thuế, mặt hàng, số tiền bằng số và bằng chữ, chữ ký của người bán, chữ ký số hoặc chữ ký được ủy quyền.
- Xử lý kịp thời khi phát hiện hóa đơn sai sót: lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo đúng hình thức và thời hạn quy định, ghi rõ nội dung điều chỉnh và căn cứ điều chỉnh.
- Lưu trữ hóa đơn đúng quy định: lưu trữ hóa đơn điện tử trong hệ thống dữ liệu theo quy định, bảo đảm đầy đủ, an toàn, không được sửa chữa, làm sai lệch nội dung hóa đơn.
- Thường xuyên cập nhật các văn bản mới về hóa đơn, hóa đơn điện tử và thuế để áp dụng kịp thời, tránh vi phạm do không nắm rõ quy định.
Lưu ý quan trọng
Không được viết tắt tùy tiện các cụm từ gây hiểu nhầm hoặc làm thay đổi ý nghĩa nội dung hóa đơn; chữ viết tắt phải phổ biến, thông dụng và cho phép xác định được nội dung đầy đủ.
Hóa đơn sai nội dung bắt buộc, ghi sai tên, địa chỉ, mã số thuế hoặc không bảo đảm tính hợp pháp sẽ không được dùng làm căn cứ khấu trừ thuế giá trị gia tăng đầu vào, ảnh hưởng trực tiếp đến nghĩa vụ thuế của doanh nghiệp.
Trước khi phát hành hóa đơn, doanh nghiệp cần đăng ký phát hành và thông báo phát hành hóa đơn theo quy định; hóa đơn in từ máy tính, hóa đơn đặt in phải đáp ứng các tiêu chuẩn về hình thức, nội dung và được sử dụng đúng mục đích.
Từ ngày 01 tháng 7 năm 2022, doanh nghiệp, tổ chức, hộ kinh doanh sử dụng hóa đơn điện tử theo Nghị định số 123/2020/NĐ-CP; các quy định trước đây về hóa đơn giấy không còn hiệu lực áp dụng và chỉ mang tính tham khảo lịch sử.
Khi phát hiện hóa đơn sai sót, phải xử lý theo đúng quy định về hóa đơn điều chỉnh, hóa đơn thay thế và thông báo kịp thời với cơ quan thuế; không tự ý xóa, sửa chữa nội dung hóa đơn.
Vi phạm quy định về hóa đơn, chứng từ bị xử phạt vi phạm hành chính về thuế và hóa đơn theo quy định của pháp luật, trường hợp nghiêm trọng có thể bị truy cứu trách nhiệm hình sự. Nội dung bài viết chỉ mang tính tham khảo; doanh nghiệp nên liên hệ cơ quan thuế hoặc tổ chức tư vấn pháp lý để được hướng dẫn cụ thể.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


