

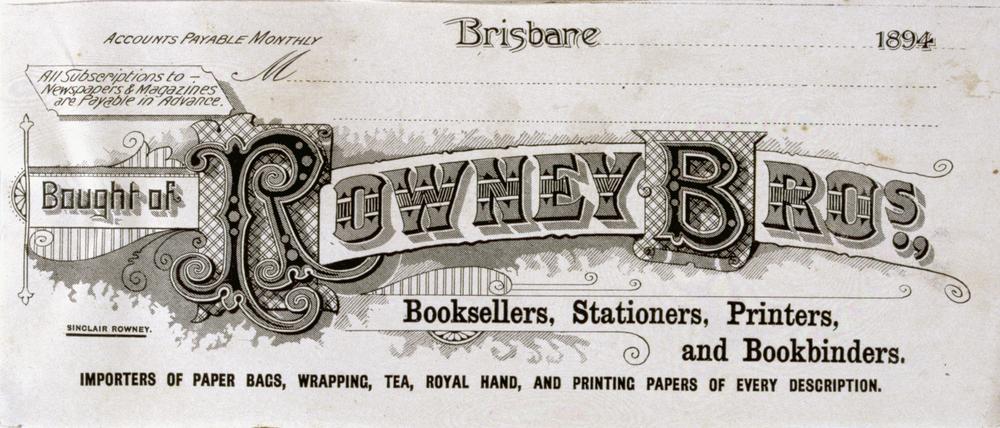
Cơ sở pháp lý
-
Luật Quản lý thuế số 78/2006/QH11, được sửa đổi, bổ sung bởi Luật số 21/2012/QH13 — văn bản nền tảng quy định nghĩa vụ, thủ tục về thuế, trong đó có các nguyên tắc quản lý và sử dụng hóa đơn, chứng từ của người nộp thuế.
-
Thông tư số 39/2014/TT-BTC ngày 31/3/2014 của Bộ Tài chính hướng dẫn thi hành Nghị định số 51/2010/NĐ-CP quy định về hóa đơn bán hàng hóa, cung ứng dịch vụ — văn bản trung tâm quy định về hóa đơn hợp pháp, hóa đơn bất hợp pháp, đặt in, tự in, phát hành và sử dụng hóa đơn.
-
Thông tư số 26/2015/TT-BTC ngày 27/2/2015 của Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư số 39/2014/TT-BTC — các quy định mới về hóa đơn áp dụng từ năm 2016, bao gồm phân cấp quản lý hóa đơn và điều kiện sử dụng hóa đơn điện tử.
-
Thông tư số 32/2011/TT-BTC ngày 14/3/2011 của Bộ Tài chính hướng dẫn về khởi tạo, phát hành và sử dụng hóa đơn điện tử bán hàng hóa, cung ứng dịch vụ.
-
Lưu ý hiện hành: kể từ ngày 01/7/2022, việc quản lý, sử dụng hóa đơn được thực hiện theo Nghị định số 123/2020/NĐ-CP và Thông tư số 78/2021/TT-BTC, thay thế các quy định về hóa đơn giấy và hóa đơn điện tử nêu trên. Nội dung dưới đây chỉ mang tính tham khảo lịch sử.
Nội dung chi tiết
Theo Thông tư số 26/2015/TT-BTC, từ năm 2016 các quy định về hóa đơn được siết chặt và làm rõ hơn nhằm thống nhất quản lý. Thông tư quy định cụ thể hóa đơn hợp pháp là hóa đơn bảo đảm đầy đủ các nội dung bắt buộc, được phát hành, lập và lưu trữ theo đúng quy định của pháp luật về hóa đơn; ngược lại, hóa đơn không bảo đảm các điều kiện đó bị coi là hóa đơn bất hợp pháp và không có giá trị để kê khai, khấu trừ thuế.
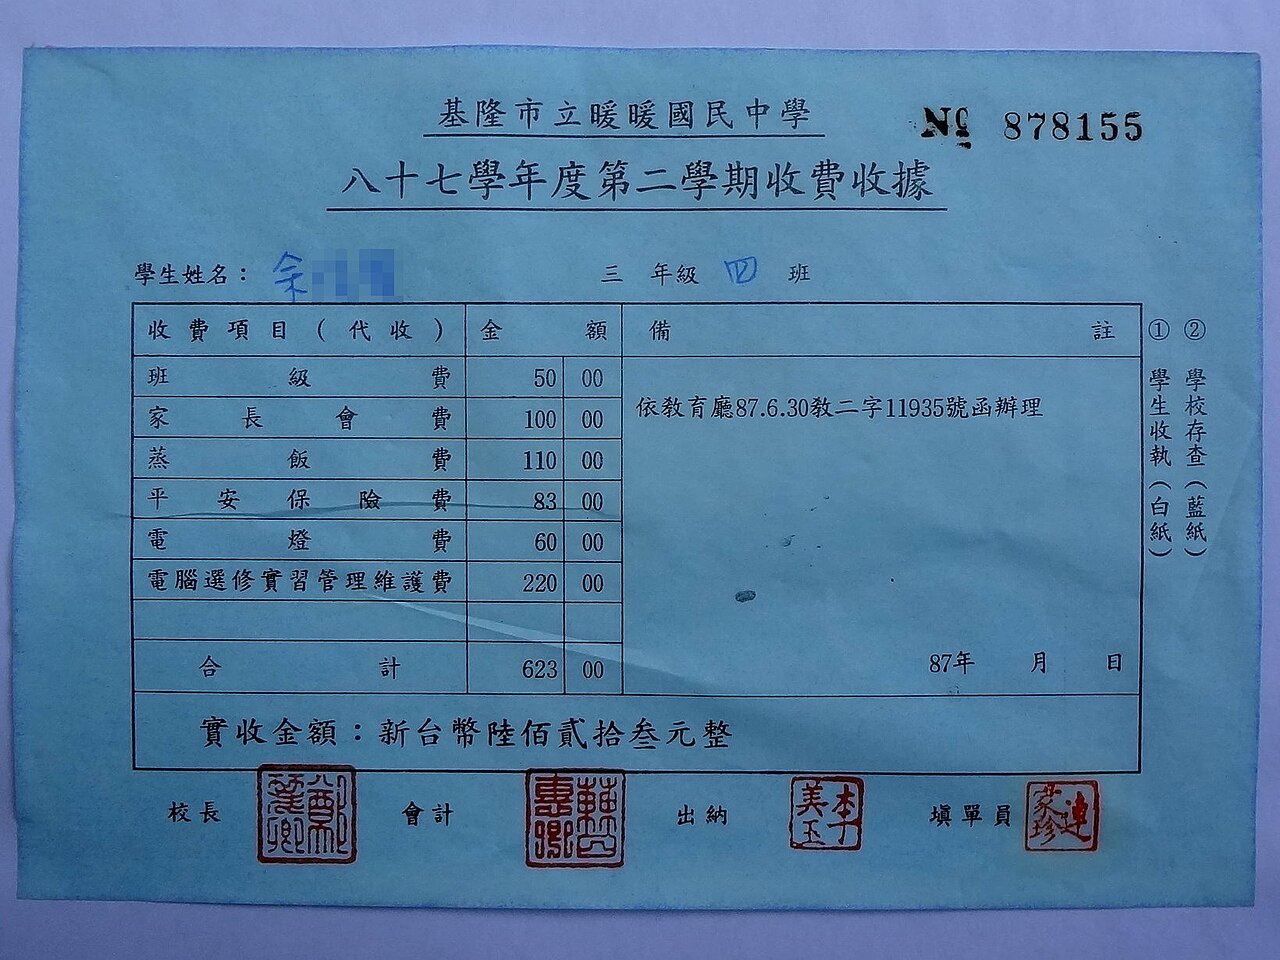 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: Solomon203 · CC BY-SA 4.0
Về xử lý hóa đơn sai sót, Thông tư 26/2015/TT-BTC quy định rõ các trường hợp phải hủy hóa đơn, lập hóa đơn thay thế hoặc hóa đơn điều chỉnh. Trong đó, khi phát hiện hóa đơn đã lập có sai sót về nội dung, người bán phải xử lý ngay theo đúng trình tự: lập hóa đơn điều chỉnh hoặc thay thế, ghi rõ căn cứ điều chỉnh và không được tẩy xóa, sửa chữa hóa đơn đã phát hành; hai bên bán, mua phải lưu giữ hóa đơn gốc và hóa đơn điều chỉnh kèm theo chứng từ giải trình.
Thông tư cũng phân cấp quản lý hóa đơn giữa Tổng cục Thuế và Cục Thuế các tỉnh, thành phố: Cục Thuế có thẩm quyền chấp thuận đặt in, tự in hóa đơn; doanh nghiệp, hộ kinh doanh phải đăng ký phát hành hóa đơn với cơ quan thuế quản lý trước khi sử dụng, thông báo phát hành phải được đăng trên các phương tiện thông tin đại chúng do pháp luật quy định hoặc trên trang thông tin điện tử của cơ quan thuế.
Đối với hóa đơn điện tử, Thông tư 26/2015/TT-BTC nêu rõ điều kiện để tổ chức, cá nhân được sử dụng hóa đơn điện tử theo Thông tư 32/2011/TT-BTC, bao gồm điều kiện về hạ tầng công nghệ thông tin, phần mềm khởi tạo hóa đơn, chữ ký số và hệ thống lưu trữ, nhằm bảo đảm hóa đơn điện tử có giá trị pháp lý tương đương hóa đơn giấy.
Người bán chịu trách nhiệm lập hóa đơn đầy đủ, chính xác, đúng thời điểm và giao cho người mua; người mua có trách nhiệm kiểm tra, tiếp nhận và lưu trữ hóa đơn đúng quy định. Hành vi vi phạm về hóa đơn (không lập hóa đơn, lập không đúng nội dung, sử dụng hóa đơn bất hợp pháp) bị xử phạt vi phạm hành chính theo mức phạt áp dụng tại thời điểm đó. Lưu ý: quy định hiện hành đã thay đổi — từ ngày 01/7/2022, hóa đơn điện tử là bắt buộc theo Nghị định số 123/2020/NĐ-CP và Thông tư số 78/2021/TT-BTC.
Quy trình thực hiện
- Xác định loại hóa đơn áp dụng cho hoạt động kinh doanh của mình: hóa đơn bán hàng hóa, cung ứng dịch vụ (đối với hộ kinh doanh, tổ chức không thuộc diện kê khai thuế GTGT) hoặc hóa đơn giá trị gia tăng (đối với doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ).
- Đăng ký phát hành hóa đơn với cơ quan thuế quản lý trực tiếp: chuẩn bị mẫu hóa đơn, thông báo phát hành và gửi hồ sơ theo quy định của Thông tư 39/2014/TT-BTC và Thông tư 26/2015/TT-BTC.
- Tiến hành đặt in hoặc tự in hóa đơn sau khi được cơ quan thuế chấp thuận; thực hiện thông báo phát hành trước khi sử dụng hóa đơn.
- Lập hóa đơn đúng nội dung, đầy đủ các chỉ tiêu bắt buộc, đúng thời điểm lập hóa đơn khi bán hàng hóa, cung ứng dịch vụ, giao hóa đơn cho người mua.
- Khi phát hiện hóa đơn sai sót, xử lý theo đúng quy định: lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, hủy hóa đơn sai theo thủ tục quy định, lập biên bản và lưu trữ chứng từ kèm theo.
- Lưu trữ hóa đơn và chứng từ kế toán liên quan theo thời hạn quy định; đồng thời thường xuyên cập nhật các quy định mới về hóa đơn, đặc biệt là quy định về hóa đơn điện tử theo Nghị định 123/2020/NĐ-CP.
Lưu ý quan trọng
Hóa đơn phải được lập đúng nội dung, đầy đủ các chỉ tiêu bắt buộc theo quy định như tên, địa chỉ, mã số thuế của người bán và người mua, tên hàng hóa, dịch vụ, đơn giá, thành tiền, thuế suất và số tiền thuế; hóa đơn lập thiếu, sai các chỉ tiêu bắt buộc sẽ không có giá trị pháp lý để kê khai thuế.
Hóa đơn bất hợp pháp (hóa đơn giả, hóa đơn chưa phát hành, hóa đơn không ghi đầy đủ nội dung theo quy định) không được sử dụng để khấu trừ thuế, hoàn thuế; người sử dụng hóa đơn bất hợp pháp có thể bị xử phạt vi phạm hành chính và bị truy thu thuế.
Việc xử lý hóa đơn sai sót phải tuân thủ đúng trình tự, thủ tục quy định (lập hóa đơn điều chỉnh, hóa đơn thay thế hoặc hủy hóa đơn); không được tự ý tẩy xóa, sửa chữa hóa đơn đã lập và phải có chứng từ, biên bản kèm theo để giải trình với cơ quan thuế khi được yêu cầu.
Từ ngày 01/7/2022, doanh nghiệp, hộ kinh doanh sử dụng hóa đơn điện tử theo Nghị định số 123/2020/NĐ-CP và Thông tư số 78/2021/TT-BTC; hóa đơn giấy theo các Thông tư 39/2014/TT-BTC, 26/2015/TT-BTC không còn là căn cứ áp dụng chính.
Các văn bản pháp luật về hóa đơn, thuế thường xuyên được sửa đổi, bổ sung; doanh nghiệp và hộ kinh doanh cần theo dõi, cập nhật văn bản mới nhất để áp dụng đúng, tránh vi phạm không đáng có.
Hành vi vi phạm về hóa đơn bị xử phạt vi phạm hành chính theo quy định, tùy theo tính chất, mức độ; đối với hành vi nghiêm trọng còn có thể bị xử lý hình sự. Khi có vướng mắc, người nộp thuế nên liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn. Nội dung bài viết chỉ mang tính tham khảo, không thay thế văn bản pháp luật chính thức.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


