


Cơ sở pháp lý
Từ ngày 06/02/2025, các mẫu tờ khai đăng ký thuế sẽ được áp dụng theo các mẫu ban hành kèm theo Thông tư 86/2024/TT-BTC. Cụ thể, các mẫu tờ khai bao gồm:
- Mẫu số 01-ĐK-TCT: Tờ khai đăng ký thuế dùng cho tổ chức.
- Mẫu số 02-ĐK-TCT: Tờ khai đăng ký thuế dùng cho đơn vị phụ thuộc, địa điểm kinh doanh trực tiếp phát sinh nghĩa vụ thuế.
- Mẫu số 03-ĐK-TCT: Tờ khai đăng ký thuế dùng cho hộ gia đình, cá nhân kinh doanh.
- Mẫu số 04-ĐK-TCT: Tờ khai đăng ký thuế dùng cho các nhà thầu nước ngoài, nhà thầu phụ nước ngoài/Ban Điều hành liên danh.
- Mẫu số 04.1-ĐK-TCT: Tờ khai đăng ký thuế dùng cho tổ chức, cá nhân khấu trừ, nộp thuế thay cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài, nhà cung cấp nước ngoài; tổ chức hợp tác kinh doanh với cá nhân, tổ chức hợp tác kinh doanh với tổ chức.
- Mẫu số 04.4-ĐK-TCT: Tờ khai đăng ký thuế dùng cho tổ chức ủy nhiệm thu.
- Mẫu số 05-ĐK-TCT: Tờ khai đăng ký thuế dùng cho cá nhân không kinh doanh trực tiếp đăng ký thuế.
- Mẫu số 05-ĐK-TH-TCT: Tờ khai đăng ký thuế tổng hợp của cá nhân có thu nhập từ tiền lương, tiền công dùng cho cơ quan chi trả thu nhập đăng ký cho cá nhân có ủy quyền.
- Mẫu số 06-ĐK-TCT: Tờ khai đăng ký thuế dùng cho các cơ quan ngoại giao, cơ quan lãnh sự, cơ quan đại diện tổ chức quốc tế.
- Mẫu số 20-ĐK-TCT: Tờ khai đăng ký thuế dùng cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công.
- Mẫu số 20-ĐK-TH-TCT: Tờ khai đăng ký thuế tổng hợp người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công dùng cho cơ quan chi trả thu nhập đăng ký cho người phụ thuộc có ủy quyền.
Nội dung chi tiết
Theo Điều 4 Thông tư 86/2024/TT-BTC, các đối tượng đăng ký thuế từ ngày 06/02/2025 bao gồm:
- Người nộp thuế thực hiện đăng ký thuế thông qua cơ chế một cửa liên thông theo quy định tại điểm a khoản 1 Điều 30 Luật Quản lý thuế 2019, bao gồm doanh nghiệp, tổ chức, cá nhân thực hiện đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh.
- Người nộp thuế thực hiện đăng ký thuế trực tiếp với cơ quan thuế theo quy định tại điểm b khoản 1 Điều 30 Luật Quản lý thuế 2019, bao gồm:
- Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ nhưng không phải đăng ký hộ kinh doanh qua cơ quan đăng ký kinh doanh.
- Cá nhân có thu nhập thuộc diện chịu thuế thu nhập cá nhân (trừ cá nhân kinh doanh).
- Cá nhân là người phụ thuộc theo quy định của pháp luật về thuế thu nhập cá nhân.
- Tổ chức, cá nhân được cơ quan thuế ủy nhiệm thu.
- Tổ chức, hộ gia đình và cá nhân khác có nghĩa vụ với ngân sách nhà nước.
Quy trình thực hiện
- Xác định đối tượng cần đăng ký thuế theo quy định.
- Chuẩn bị hồ sơ đăng ký thuế theo mẫu tương ứng.
- Nộp hồ sơ đăng ký thuế tại cơ quan thuế có thẩm quyền.
- Nhận kết quả và thực hiện nghĩa vụ thuế theo quy định.
Lưu ý quan trọng
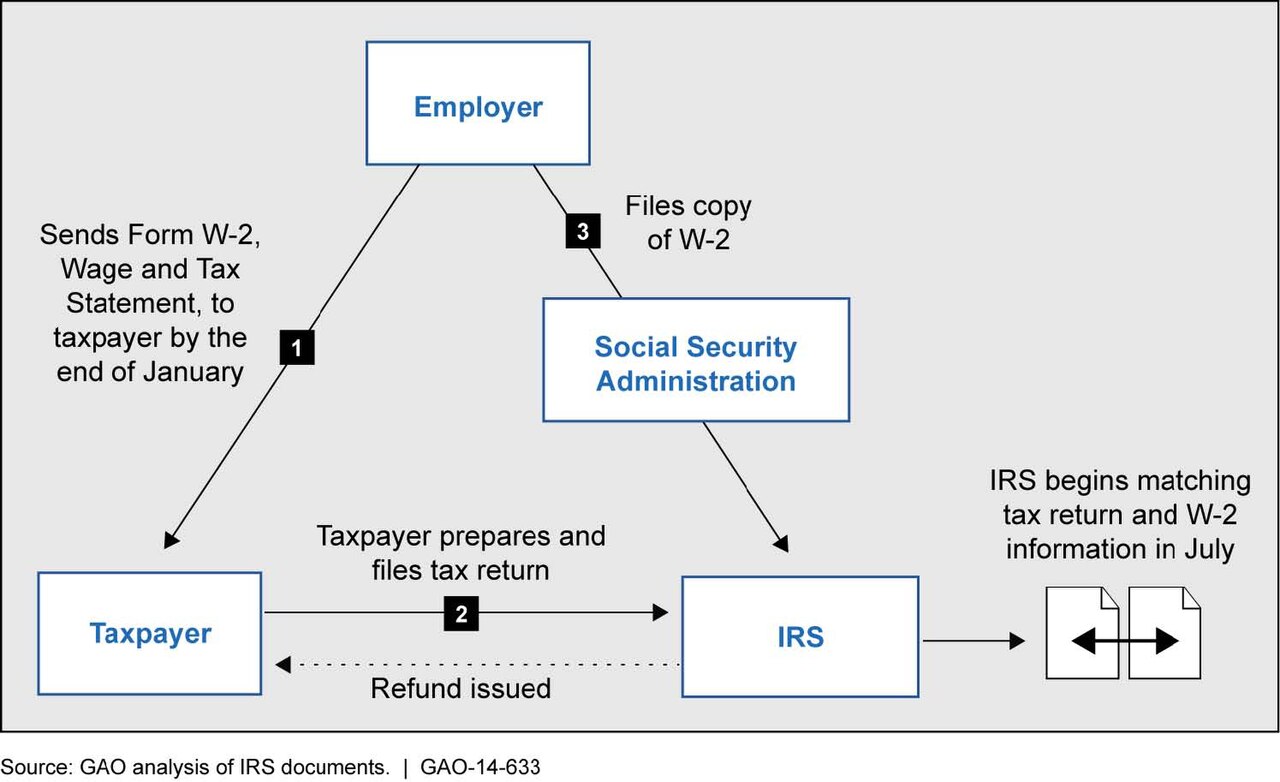 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Lưu ý quan trọng: Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.

