


Cơ sở pháp lý
-
Thông tư 80/2021/TT-BTC ban hành ngày 29 tháng 9 năm 2021 quy định về hoàn thuế thu nhập cá nhân.
-
Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 quy định chi tiết một số điều của Luật Quản lý thuế.
-
Công văn 4172/TCT-DNNCN năm 2023 hướng dẫn về nơi nộp hồ sơ quyết toán thuế thu nhập cá nhân.
Nội dung chi tiết
Để thực hiện thủ tục hoàn thuế thu nhập cá nhân (TNCN), tổ chức, cá nhân trả tiền lương, tiền công có thể thực hiện theo mẫu đơn đề nghị hoàn thuế TNCN, cụ thể là Mẫu số 01/DNXLNT được ban hành kèm theo Thông tư 80/2021/TT-BTC.
Hồ sơ hoàn thuế TNCN đối với thu nhập từ tiền lương, tiền công năm 2025 bao gồm:
- Văn bản đề nghị xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa theo mẫu số 01/DNXLNT.
- Văn bản ủy quyền theo quy định của pháp luật (nếu người nộp thuế không trực tiếp thực hiện thủ tục hoàn thuế).
- Bảng kê chứng từ nộp thuế theo mẫu số 02-1/HT ban hành kèm theo Thông tư 80/2021/TT-BTC (áp dụng cho tổ chức, cá nhân trả thu nhập).
Trường hợp cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế và có số thuế nộp thừa thì không cần nộp hồ sơ hoàn thuế, cơ quan thuế sẽ căn cứ vào hồ sơ quyết toán thuế để giải quyết hoàn nộp thừa.
Quy trình thực hiện
- Chuẩn bị hồ sơ hoàn thuế theo quy định, bao gồm các tài liệu nêu trên.
- Nộp hồ sơ hoàn thuế tại cơ quan thuế có thẩm quyền theo quy định.
- Chờ cơ quan thuế xem xét và giải quyết hồ sơ hoàn thuế.
Lưu ý quan trọng
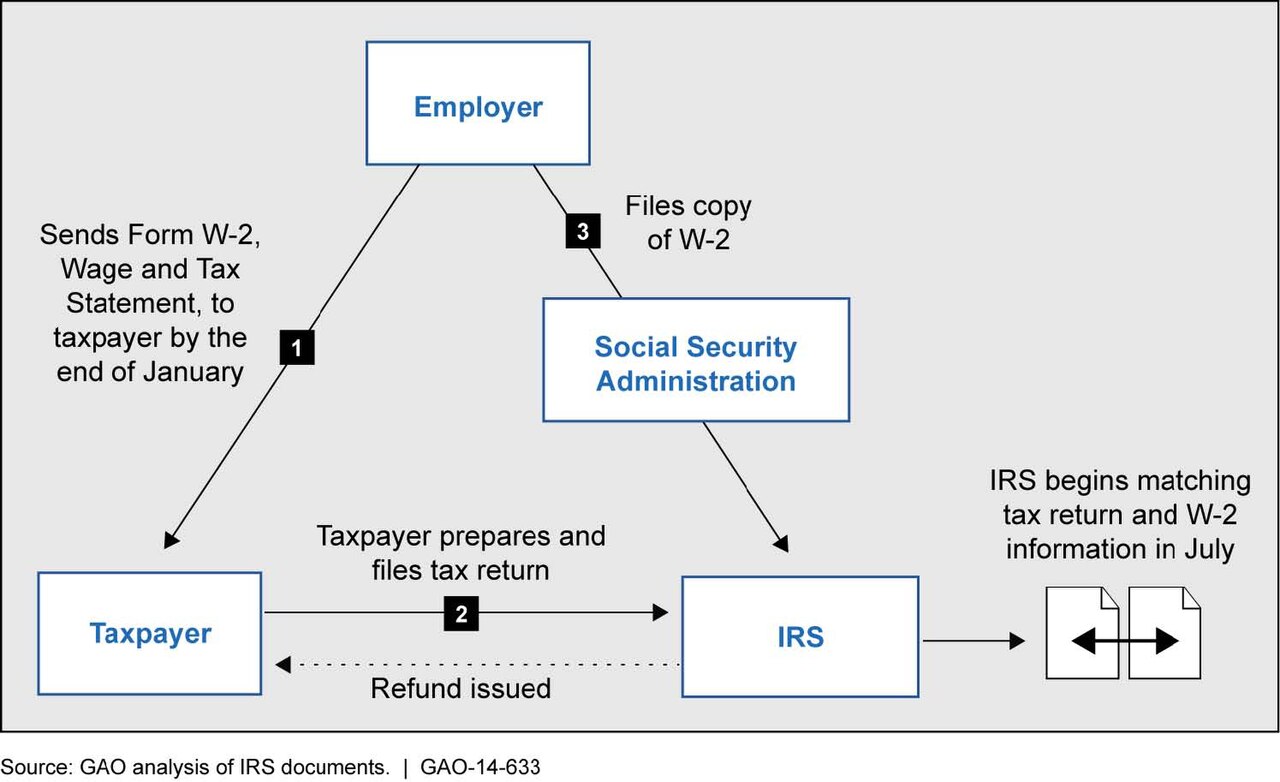 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Lưu ý quan trọng: Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.

