


Cơ sở pháp lý
Ngày 24/7/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 109/2026/TT-BTC quy định quản lý hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Thông tư 109/2026/TT-BTC Thông tư 109/2026/TT-BTC về quản lý hoạt động kinh doanh dịch vụ làm thủ tục về thuế có những nội dung gì? Theo đó, Thông tư 109/2026/TT-BTC quy định quản lý hoạt động kinh doanh dịch vụ làm thủ tục về thuế theo quy định tại Luật Quản lý thuế 2025 bao gồm: - Đánh giá năng lực nghiệp vụ chuyên môn về thuế. - Cập nhật kiến thức của người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế. thuế. - Kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế. (1) Người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế - Người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế là người Việt Nam hoặc người nước ngoài được phép cư trú tại Việt Nam từ 12 tháng trở lên, phải có đủ các tiêu chuẩn sau đây: + Có năng lực hành vi dân sự đầy đủ. + Có bằng tốt nghiệp đại học trở lên thuộc ngành, chuyên ngành kinh tế, thuế, tài chính, kế toán, kiểm toán, luật hoặc có bằng tốt nghiệp đại học trở lên thuộc các chuyên ngành khác mà có tổng số đơn vị học trình hoặc tín chỉ hoặc tiết học của các môn học kinh tế, tài chính, kế toán, kiểm toán, thuế, phân tích hoạt động tài chính từ 7% trở lên trên tổng số học trình hoặc tín chỉ hoặc tiết học cả khóa học. - Người có nhu cầu tham gia đánh giá năng lực nộp đầy đủ hồ sơ cho hội đồng đánh giá năng lực theo quy định tại Thông tư 109/2026/TT-BTC. (2) Chi phí tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế - Người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế nộp chi phí theo thông báo của hội đồng đánh giá năng lực. Trường hợp người tham gia đánh giá năng lực đã nộp chi phí nhưng không tham gia thì không được hoàn trả lại khoản chi phí đã nộp. - Hội đồng đánh giá năng lực xây dựng dự toán chi phí tổ chức đánh giá năng lực đúng quy định theo nguyên tắc lấy thu bù chỉ. (3) Nội dung và hình thức đánh giá năng lực nghiệp vụ chuyên môn về thuế - Nội dung đánh giá năng lực nghiệp vụ chuyên môn về thuế + Môn pháp luật về thuế gồm: Luật và các văn bản hướng dẫn thi hành về quản lý thuế, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế tiêu thụ đặc biệt, thuế thu nhập cá nhân, thuế tài nguyên, các loại thuế khác; phí và lệ phí thuộc Ngân sách nhà nước. + Môn kế toán gồm: Luật Kế toán 2015, chuẩn mực kế toán, chế độ kế toán áp dụng cho doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và các văn bản pháp luật khác về kế toán. - Hình thức đánh giá năng lực Bài đánh giá năng lực được thực hiện trên giấy hoặc trên máy tính dưới hình thức tự luận hoặc trắc nghiệm bằng ngôn ngữ tiếng Việt; thời gian cho mỗi môn đánh giá năng lực tùy thuộc vào hình thức, từ 60 phút đến 180 phút. > *Nội dung tổng hợp tham khảo, không thay thế ý kiến tư vấn pháp lý cho vụ việc cụ thể.*
Nội dung chi tiết
Nội dung trên được tổng hợp từ các văn bản pháp luật hiện hành. Người đọc cần lưu ý rằng các quy định có thể thay đổi theo thời gian.
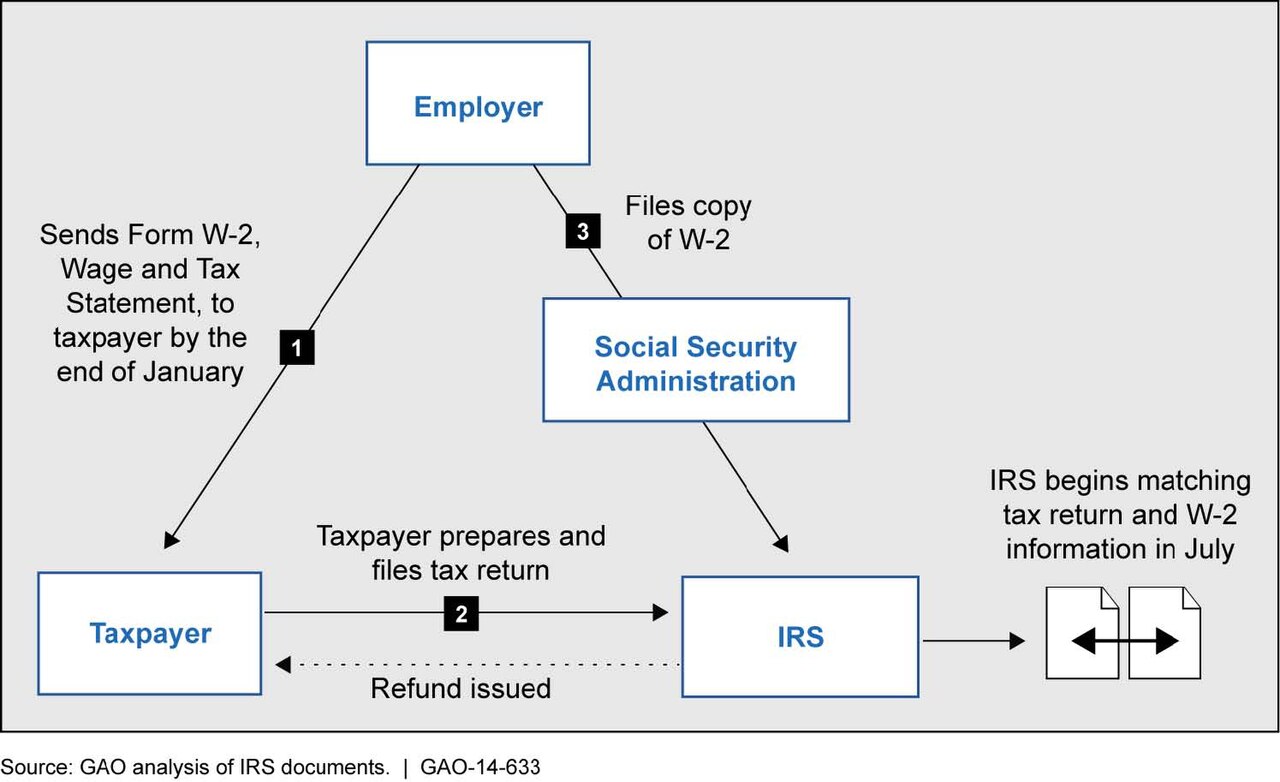 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Lưu ý quan trọng
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.


