


Căn cứ pháp lý
Thư ngỏ của cơ quan Thuế Thành phố Hà Nội về việc quản lý chuyển đổi tiền thuê đất đối với các đơn vị sự nghiệp công lập được xây dựng trên nền tảng các quy định của:
- Điểm c khoản 9 Điều 4 Nghị quyết 254/2025/QH15
- Khoản 1 Điều 12 Nghị định 50/2026/NĐ-CP
- Luật Đất đai 2024
- Luật Đất đai 2013
- Nghị định 103/2024/NĐ-CP
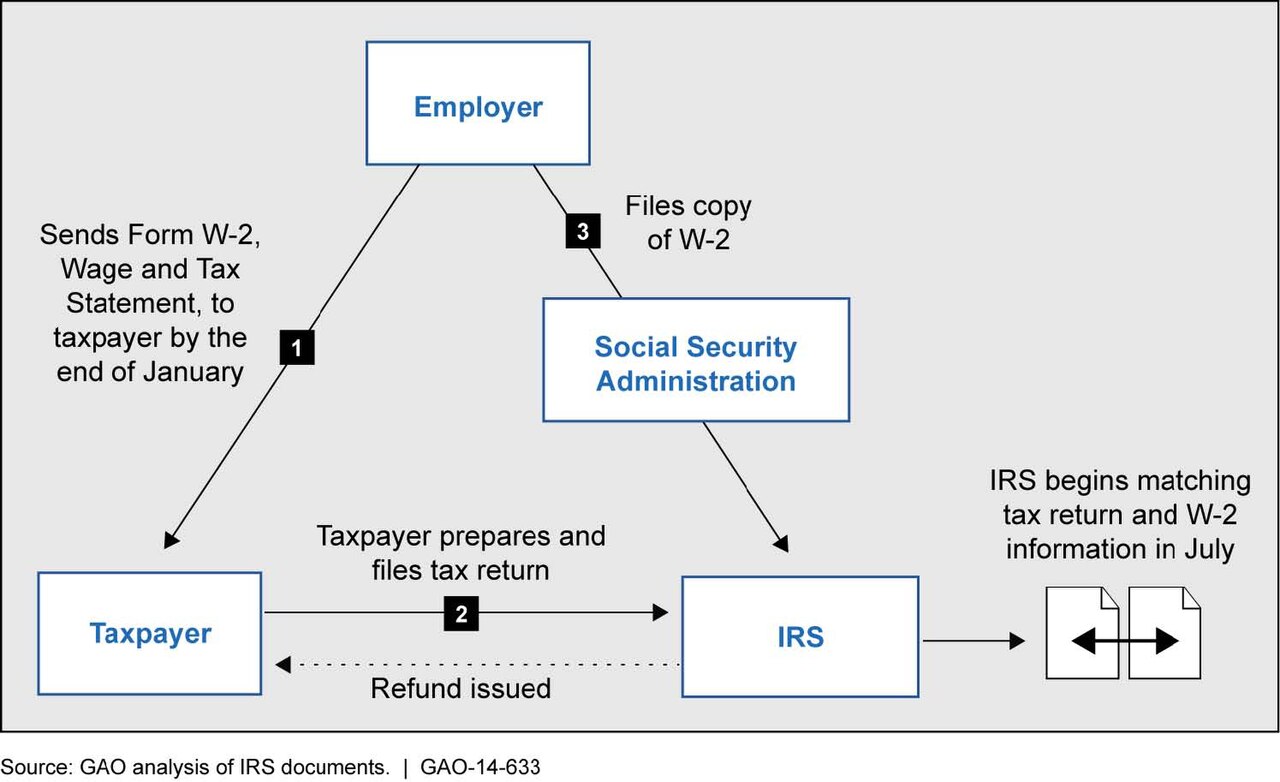 Minh họa: Doanh nghiệp & hộ kinh doanh — Ảnh: U.S. Government Accountability Office fro · Public domain
Đối tượng và trường hợp được hưởng chính sách
Trường hợp sự nghiệp công lập chuyển sang giao đất không thu tiền sử dụng
Các đơn vị sự nghiệp công lập sử dụng đất để xây dựng công trình phục vụ mục đích công được phép chuyển từ nền tảng thuê đất sang chế độ giao đất mà không phải nộp tiền sử dụng đất theo các quy định mới của Luật Đất đai 2024. Trong trường hợp này, đơn vị được miễn trừ nghĩa vụ nộp tiền thuê đất hàng năm cũng như các khoản tiền phạt chậm nộp (nếu phát sinh) cho giai đoạn sử dụng đất từ trước ngày 01/01/2026 cho đến khi hoàn tất các thủ tục chuyển đổi hình thức sử dụng.
Tuy nhiên, cần lưu ý rằng nếu đơn vị đã có thực tế nộp tiền thuê đất trước khi Nghị quyết 254/2025/QH15 chính thức có hiệu lực pháp lý, Nhà nước sẽ không thực hiện việc hoàn lại số tiền đã được nộp trong quá khứ.
Trường hợp đất dùng cho mục đích sản xuất, kinh doanh
Đối với các khu đất mà đơn vị sự nghiệp công lập sử dụng vào mục đích hoạt động sản xuất, kinh doanh, cho thuê, hoặc tham gia liên doanh liên kết với các đơn vị khác, nếu đơn vị không lựa chọn tiếp tục thuê đất với phương thức trả tiền hàng năm theo những quy định tại khoản 3 Điều 30 của Luật Đất đai 2024, thì đơn vị được phép không nộp tiền thuê đất kể từ ngày 01/8/2024 cho đến lúc hoàn thành toàn bộ các bước thủ tục chuyển đổi hình thức sử dụng đất.
Quy trình thực hiện chuyển đổi
Để được hưởng chính sách này, các đơn vị sự nghiệp công lập cần thực hiện theo trình tự sau:
Bước 1: Hoàn tất và chuẩn bị đầy đủ hồ sơ, sau đó gửi đến UBND cấp xã, phường để đề nghị điều chỉnh phương thức sử dụng đất từ chế độ thuê đất sang chế độ giao đất mà không thu tiền sử dụng đất.
Bước 2: Chuẩn bị và gửi văn bản chính thức đến Cơ quan Thuế Thành phố Hà Nội, nêu rõ yêu cầu điều chỉnh các khoản tiền thuê đất và các khoản tiền phạt do chậm nộp (nếu có) theo những thay đổi mới.
Bước 3: Đảm bảo rằng tất cả các công việc nêu trên được thực hiện và hoàn thành trước ngày 30/11/2026.
Hướng dẫn liên hệ và hỗ trợ
Trong quá trình triển khai chính sách này, nếu đơn vị sự nghiệp công lập gặp phải bất kỳ vướng mắc, khó khăn hoặc có thắc mắc cần làm rõ, vui lòng chủ động liên hệ với Cơ quan Thuế Thành phố Hà Nội, cụ thể là phòng chuyên trách về quản lý các nguồn thu từ đất để nhận hướng dẫn kỹ lưỡng và giải đáp chi tiết.
Nội dung bài viết chỉ mang tính chất tham khảo. Để được tư vấn cụ thể cho từng trường hợp, vui lòng liên hệ với Luật An Dân Việt hoặc cơ quan có thẩm quyền.

